
你为什么会被 Papertrade 反撸?
链上衍生品交易平台 Papertrade 是最近最火的项目之一。
根据 DefiLlama 的数据,Papertrade 近 7 日协议收入达到 4224 万美元,在全行业协议收入排行榜中高居第三,仅次于 Tether 和 Circle。这个成绩甚至超过了 Pump.fun 的 1606 万美元,以及 Hyperliquid 的 1456 万美元。
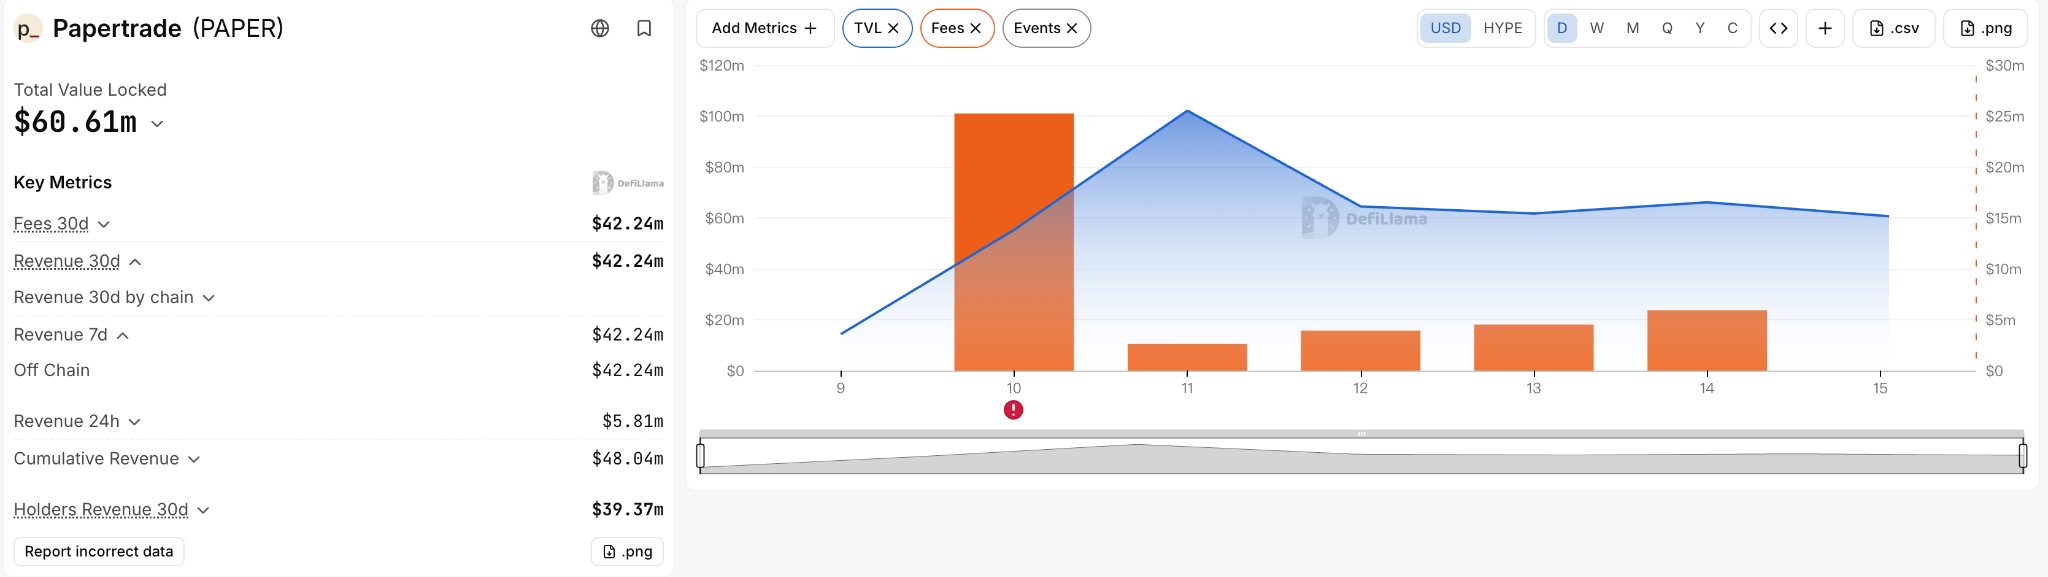
https://defillama.com/protocol/papertrade
一个上线不久的交易平台,靠一套非常激进的激励模型短短几天时间,收入竟然超过了不少已经成熟运营多年的头部协议。
但是在 Papertrade 协议爆发式增的背后,实打实的是交易者们一笔一笔亏出来的。
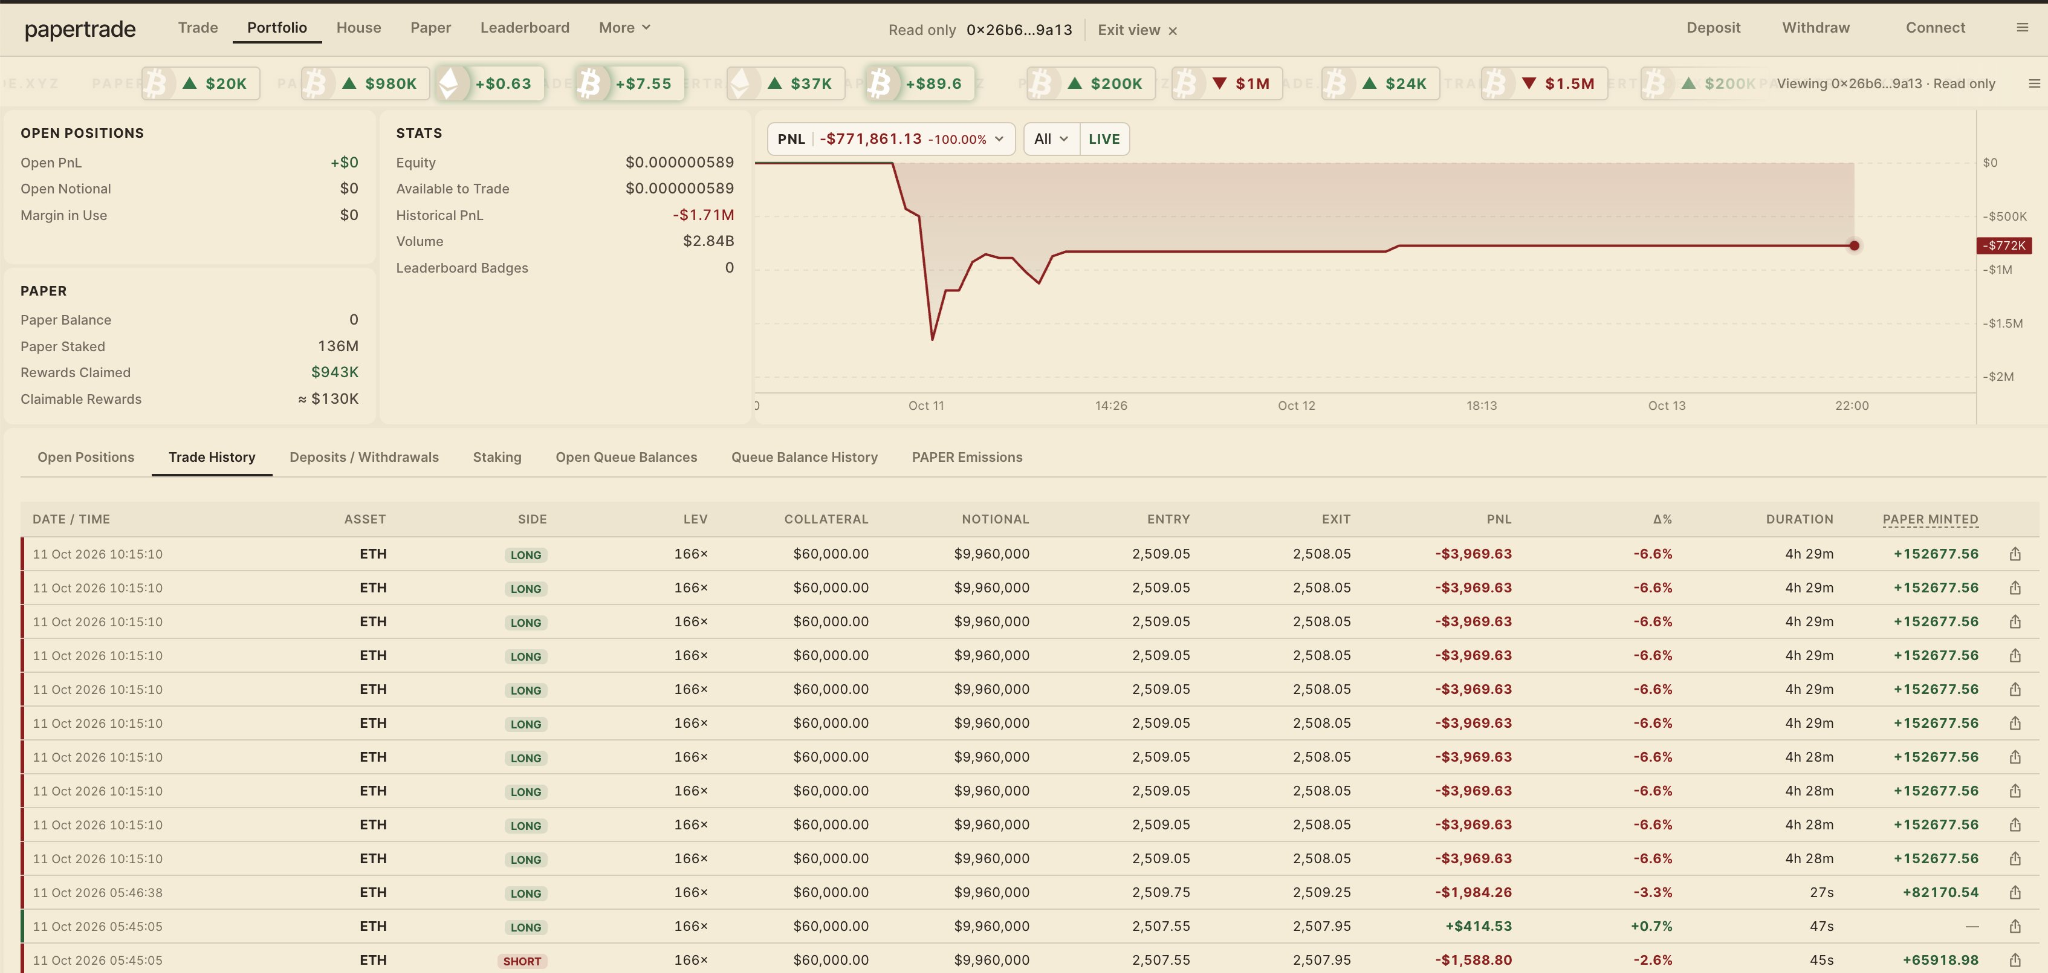
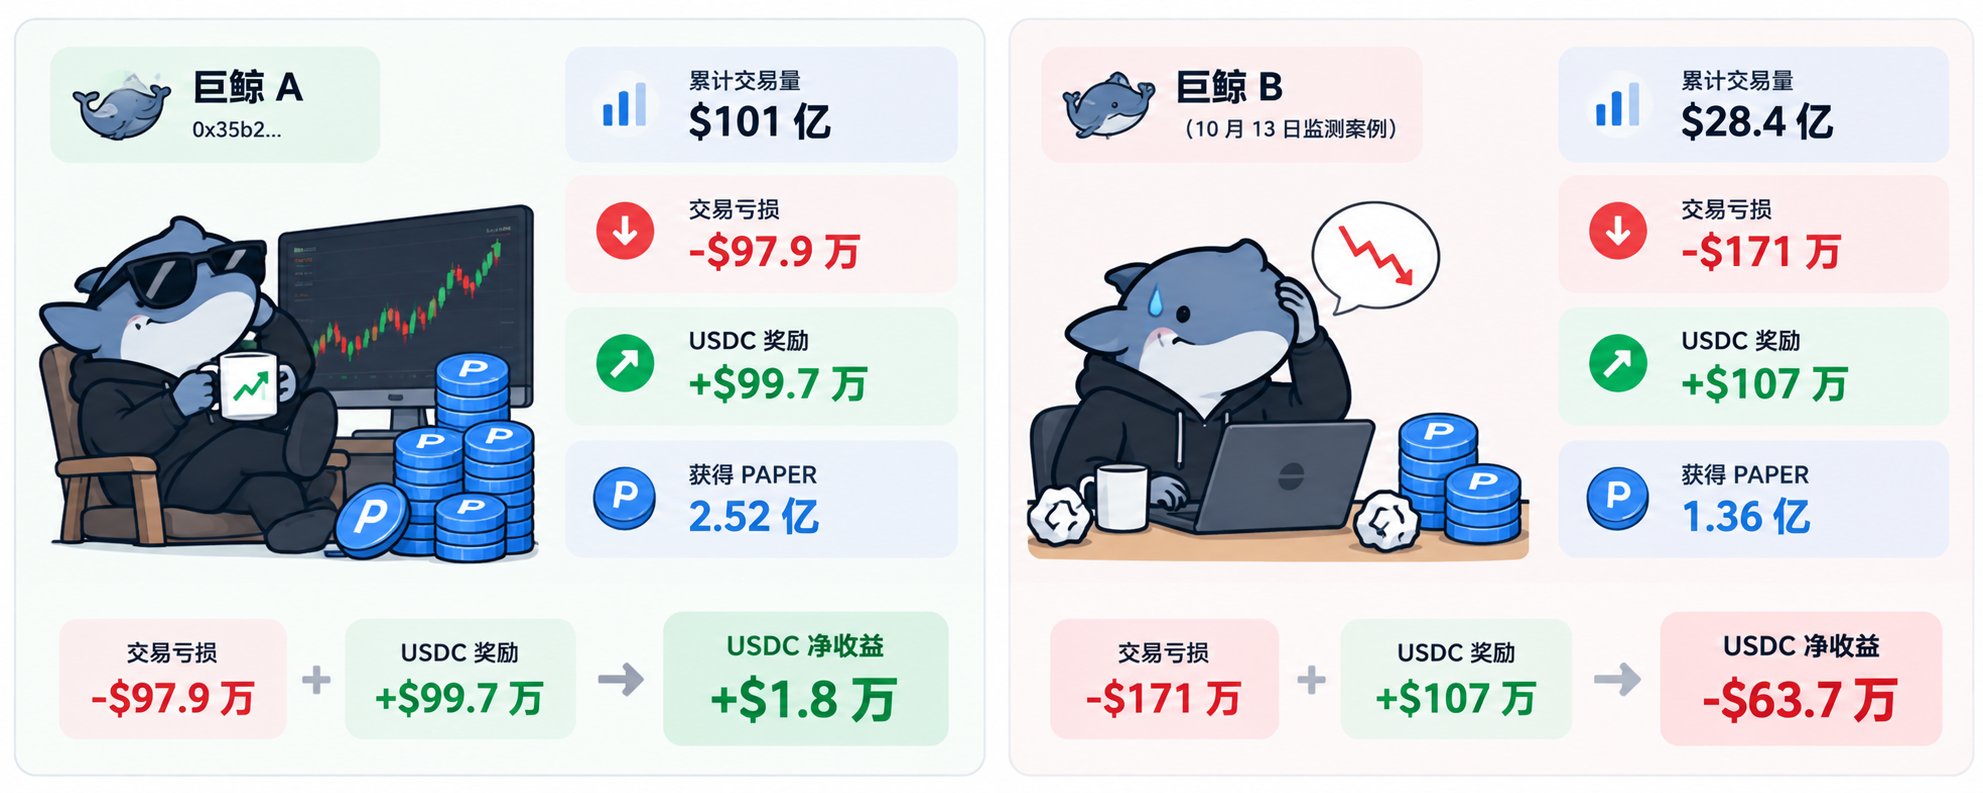
10 月 13 日,据 Lookonchain 监测,一名交易者在 Papertrade 上累计刷出了高达 28.4 亿美元的名义交易量,交易亏损达到约 171 万美元。虽然他获得了约 107 万美元的 USDC 质押奖励,以及 1.36 亿枚 PAPER 代币,但扣除质押奖励后,现金净损失仍然达到约 63.7 万美元。
这两个看似矛盾的现象,源自于 Papertrade 一套非常激进且特殊的经济模型,它将交易者的实际亏损与 PAPER 代币发行直接挂钩,再通过质押分红机制,让代币持有者分享协议产生的收益。等于说参与者可以通过承担真实的交易亏损,换取协议未来的收益分配权。
那么为什么有人愿意主动承担交易亏损来获取 PAPER?为什么一些早期巨鲸能够获得丰厚收益,而后来者却可能越刷越亏?Papertrade 如此惊人的协议收入究竟是如何产生的,这种模式又能否长期持续?
本文将从 Papertrade 的交易机制、代币经济模型以及参与者之间的利益分配关系入手,尝试拆解这套特殊的经济模型,分析其背后的运行逻辑与经济博弈。
Papertrade 的经济模型,把交易亏损转化为未来收益权
Papertrade 是一个构建在 Hyperliquid 生态 HyperEVM 上的合成永续合约交易平台,它在 2026 年 10 月 10 日正式开放交易。初期主要支持 BTC 和 ETH 两种资产,最高提供 1000 倍杠杆。
从产品形态来看,其实它本身和 Hyperliquid、Aster 等 Perp DEX 没有太大区别,用户同样可以开多、开空,通过判断资产价格涨跌获利。
但在底层运行机制上,Papertrade 采用了完全不同的设计。
传统订单簿交易所的核心是撮合买卖双方的订单。
比如你在 BTC 上开设一个多单,交易所需要寻找愿意承担对应空头敞口的交易对手。
而 Papertrade 并不依靠自己的订单簿进行撮合,它采用的是一种类似 GMX 早期模式的资金池交易机制。
用户的交易对手方是协议自身的流动性资金池,所有交易产生的盈利和亏损,都需要与这个资金池进行结算。
比如你在 Papertrade 上开设价值 10 万美元的 BTC 多单:如果 BTC 上涨,你的仓位产生盈利,协议资金池就需要向你支付相应利润;反之,如果 BTC 下跌,你的仓位产生亏损,资金就会流入协议资金池。
Papertrade 本身是直接读取 Hyperliquid 订单簿中的最优买卖报价中间价作为交易参考价格的,因此它其实并不需要在 Hyperliquid 上实际成交一笔对应的永续合约。
这使它能够提供零订单簿滑点、没有传统资金费率的交易体验。
不过,Papertrade 并不是完全没有交易成本。
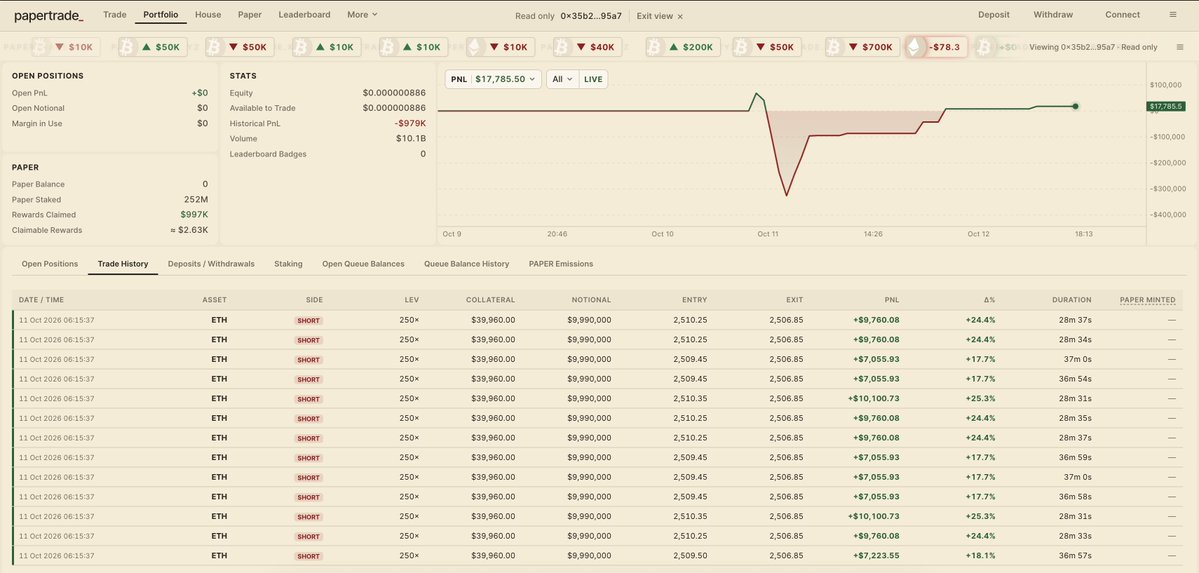
它引入了一套特殊的非对称盈亏机制,他们命名为 Asymmetric PnL ,也就是交易者盈利时,需要承受一定比例的利润扣减,而亏损时并不会获得对等的减免。
比如一笔交易原本产生 100 美元利润,经过非对称盈亏调整及相关结算费用后,交易者实际拿到的利润可能明显少于 100 美元。
但如果这笔交易亏损 100 美元,交易者仍然需要承担对应的损失,当然具体扣减比例由价格变动幅度、交易标的及协议参数决定。
也就是说即使多空双方在价格方向上的盈亏能够相互抵消,交易者整体仍然可能因为盈利扣减而产生净损耗,而这些损耗,也构成了协议资金池收益的重要来源。
PAPER 发行机制:交易亏损也能获得代币
PAPER 是 Papertrade 的原生代币,其采用了所谓的公平发行模式,即初始供应量为零,没有团队预挖、VC 分配和传统空投份额。
PAPER 代币的主要获取方式,是用户在平台上交易并产生符合铸造条件的实际亏损。
根据项目公开的发行规则,在协议追踪的 LP 规模低于 200 万美元时,每产生 1 美元符合条件的亏损,可以铸造 100 枚 PAPER。
这意味着,在初始阶段,如果你交易亏损 100 美元,理论上可以获得约 10,000 枚 PAPER。亏损 1,000 美元,则可以获得约 100,000 枚 PAPER。
对于 PAPER 代币的发行效率并非始终固定,其采用动态衰减曲线。
当 LP 规模超过 200 万美元后,随着协议累计收益增长,每美元符合条件的亏损所能铸造的 PAPER 数量将逐渐减少。
其发行曲线可以简化为:
每美元亏损铸造数量 = 100 × [1.2 亿 /(1.2 亿 + H)]²
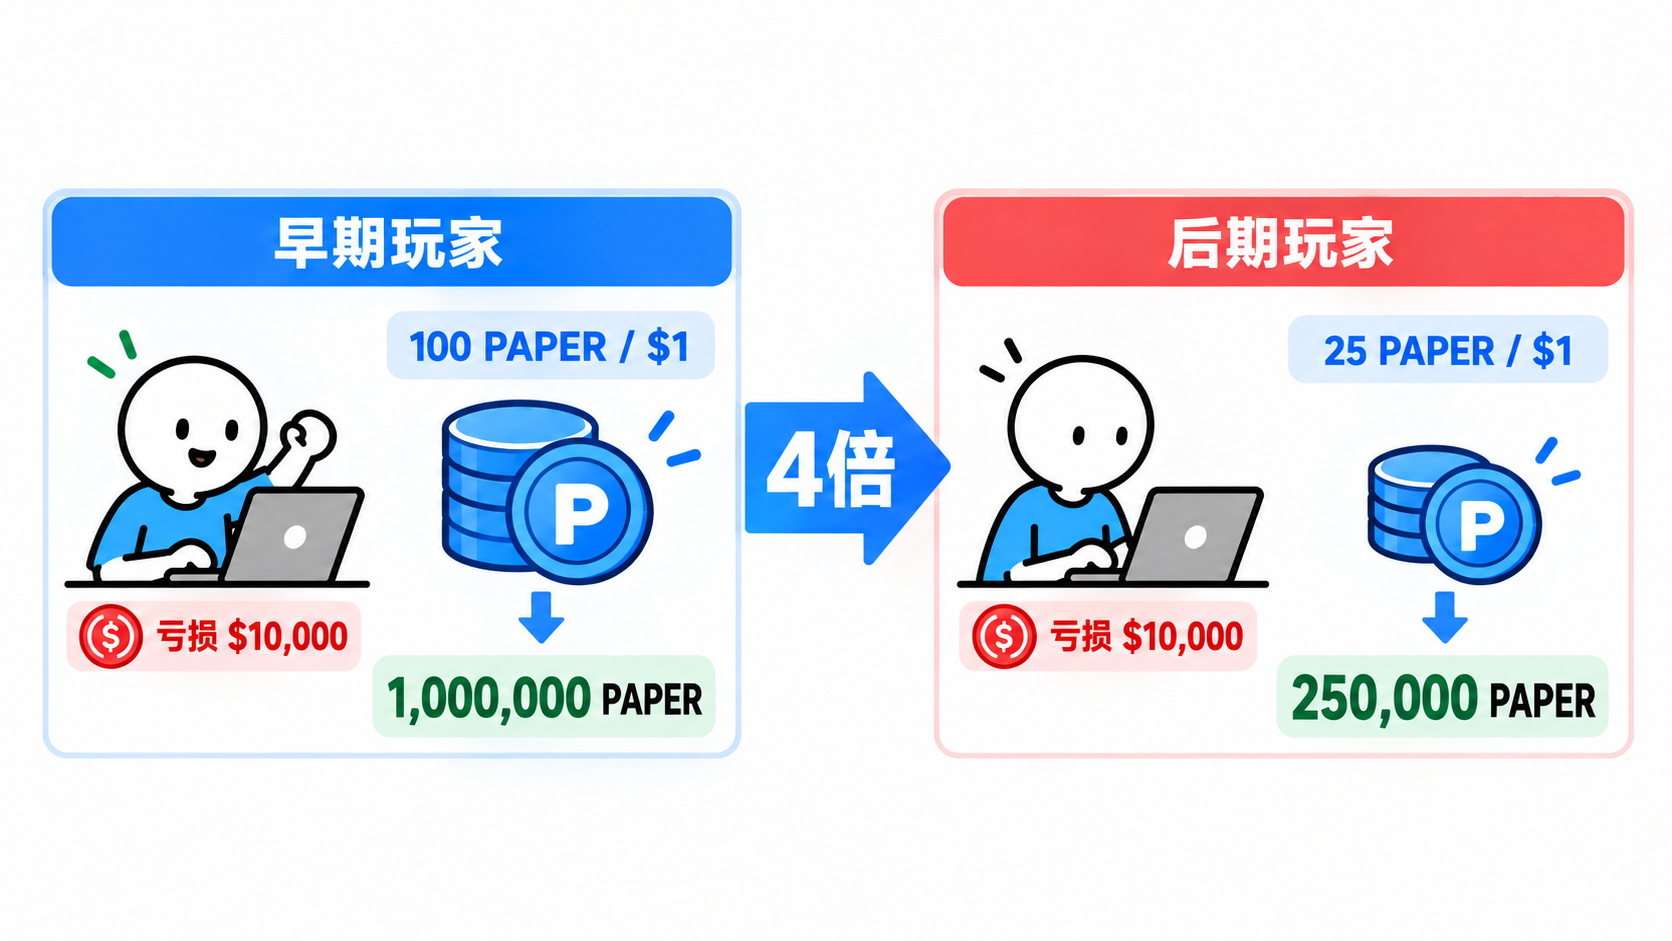
其中,H 是协议发行曲线所记录的累计增长指标,并非当前 LP 余额。比如当 H 达到 1.2 亿美元时,每美元亏损所获得的 PAPER 将下降至 25 枚,仅相当于初期发行效率的四分之一。
这样的机制实际上形成了一种非常明显的先发优势。
同样承担 1 万美元的交易亏损,早期参与者与后期参与者,最终获得的 PAPER 数量可能存在数倍的差异。
那么问题来了,既然 PAPER 需要通过亏损才能获得,为什么还有这么多人愿意参与?
答案就在于 PAPER 的收益分配机制。
Papertrade 采用了一种特殊的自举流动性模式。
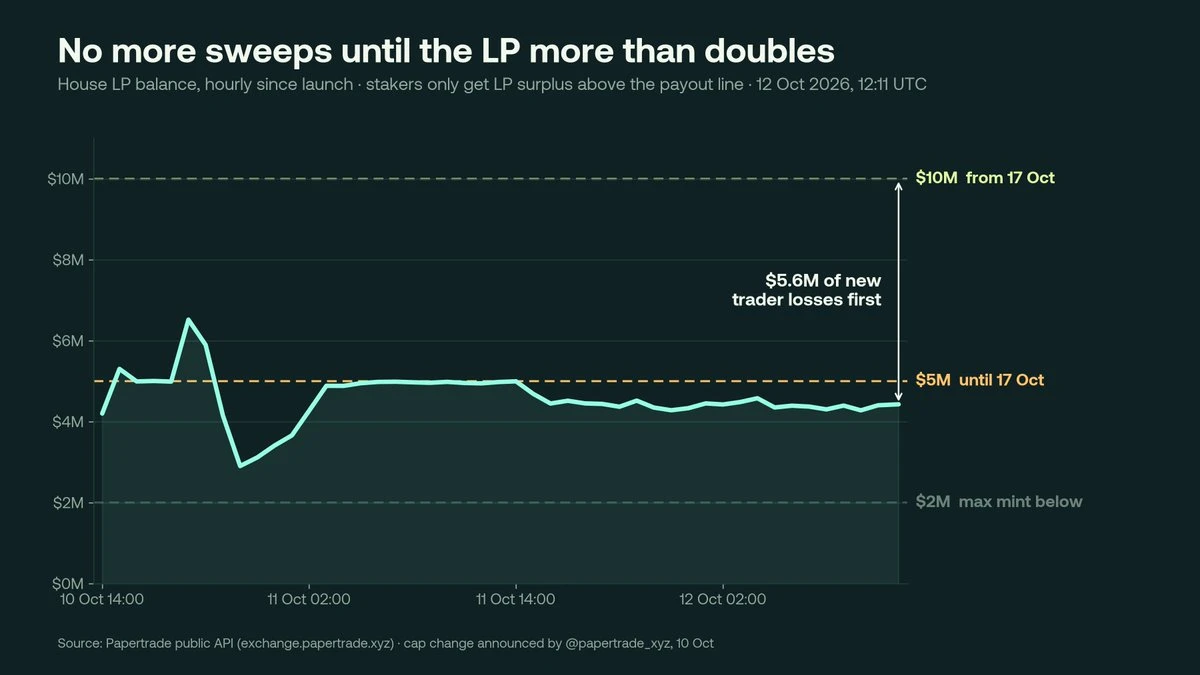
与传统 DeFi 协议依靠外部 LP 存款建立流动性不同,Papertrade 的协议交易资金池从零起步,主要通过交易者的实际亏损逐渐积累资金。
如果交易者盈利,而资金池暂时没有足够的资金支付利润,协议还设置了排队支付机制,等待后续资金流入后再进行结算。
而交易者通过亏损获得的 PAPER,可以质押进入协议,分享未来的 USDC 收益。
目前,质押收益主要来自两个部分。
首先是交易结算费用。 协议对符合条件的已实现盈亏及强平损失收取 2% 的费用,其中一半分配给 PAPER 质押者,另一半分配给开发费用接收方。
其次是 LP 资金池的超额收益。 当协议追踪的 LP 资金超过 500 万美元的分红门槛时,符合条件的超额资金可以进一步分配给 PAPER 质押者。
因此,PAPER 实际上具备了分享协议未来现金流的功能。
我们可以将这一套经济关系概括为:
交易者产生实际亏损 → 协议 LP 获得资金 → 亏损交易者获得 PAPER → PAPER 持有者质押代币 → 分享协议未来产生的可分配收益。
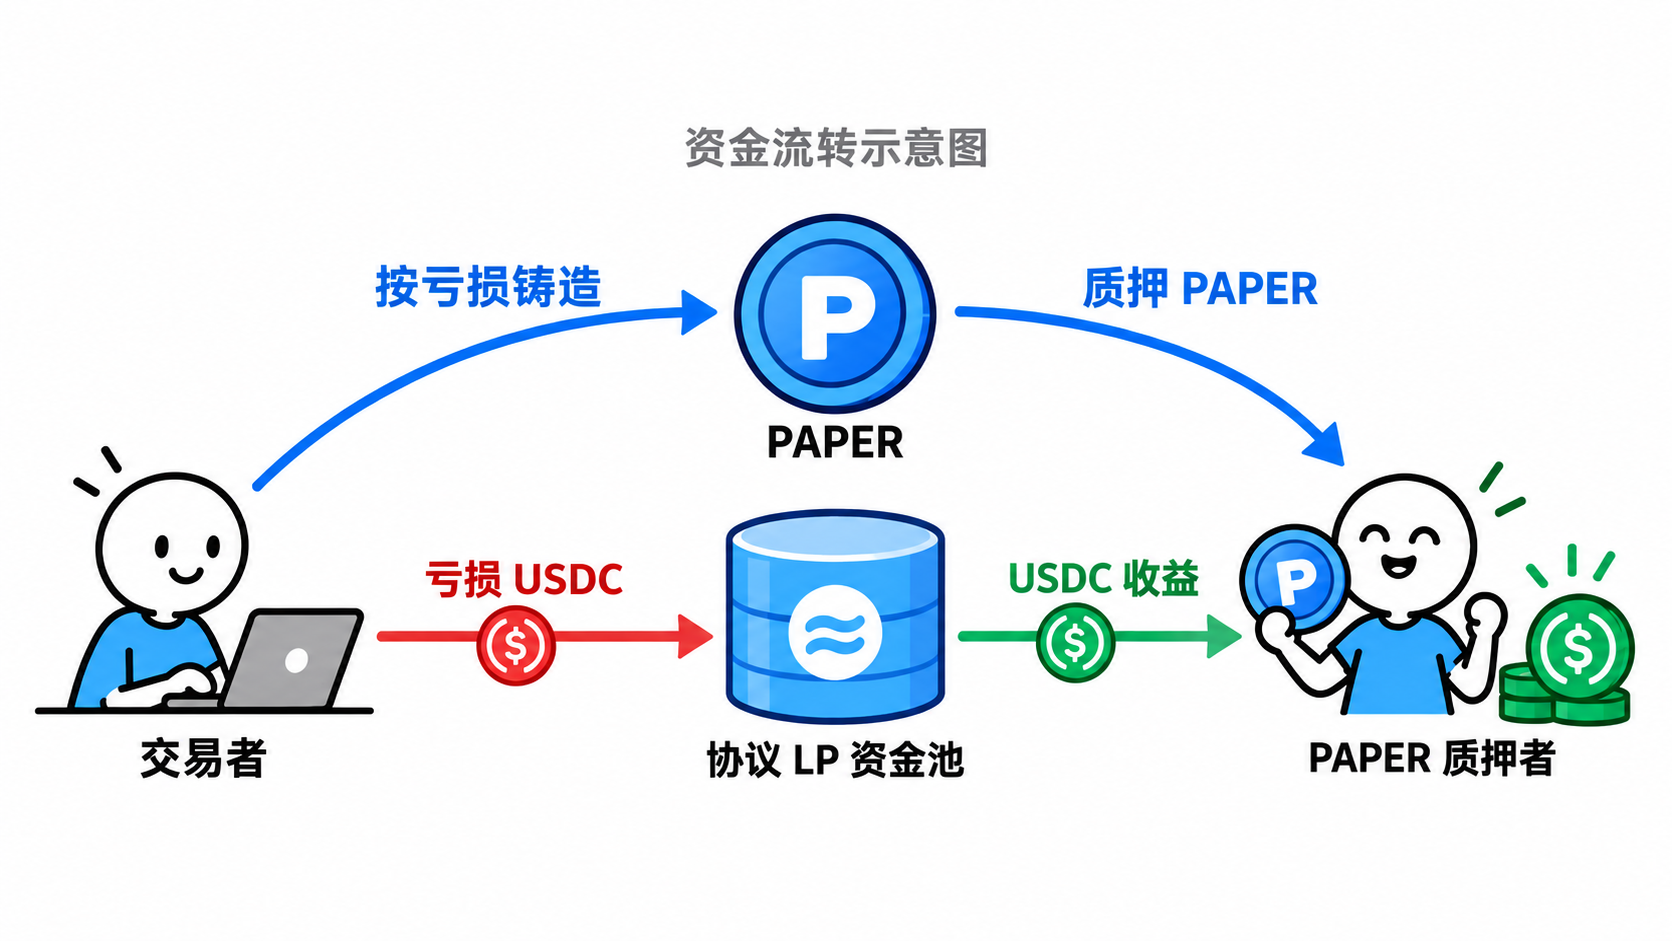
从经济模型的角度来看,Papertrade 实际上把交易者承担的部分真实亏损,转化为了一种获得协议未来现金流分配权的成本。
在 Papertrade 上刷量,可能越刷越亏
在传统 Perp DEX 的交易激励活动中,多空对冲是比较常见的刷量方式。比如我们可以分别建立等额的 BTC 多单与空单,利用两个仓位的盈亏相互抵消,尽可能降低方向性风险,再通过持续交易获得积分或代币奖励。
但在 Papertrade 上,这种方式似乎并不能实现无损刷量。
前面提到,Papertrade 采用非对称盈亏机制,盈利的一方需要承担利润扣减,而亏损的一方则需要承担完整的交易损失。
我们可以通过一个简单的例子理解。
假设一名交易者同时建立两个 BTC 仓位,分别做多和做空,每个仓位的名义价值都是 10 万美元,采用足以避免本例强平的较低杠杆。
当 BTC 价格上涨 0.1% 时:
- 多单理论盈利 100 美元。
- 空单理论亏损 100 美元。
在不考虑交易费用的理想情况下,两个仓位的盈亏正好抵消,交易者既没有赚钱,也没有亏钱。
但在 Papertrade 上,情况会有所不同。


相关阅读
Bitcoin下一步走势:以下是需要关注的重点
哈希视野翻译整理 · 57分钟前
COMP上涨27%,跑赢Bitcoin和Ether
哈希视野翻译整理 · 1小时前
JPMorgan称比特币表现可能超越多数资产,但该行仍不会推荐它
哈希视野翻译整理 · 1小时前
ether.fi 12家节点运营商改为强制采用mump2p,Optimum软件上线以太坊主网
Odaily 星球日报 快讯 · 1小时前
持仓价值达11.3亿美元,Vanguard旗下Mid-Cap Index Fund增持Strategy 63.9万股
Odaily 星球日报 快讯 · 1小时前
Bitcoin收益平台HoneyB开发者以3000万美元估值完成500万美元融资
哈希视野翻译整理 · 1小时前
以上内容不构成投资建议。
本文为来源作者的观点,不代表哈希视野(HASHVUE)的立场,不承担法律责任,图片如有侵权,请联系作者删除。