
链上期权为什么一直做不起来?Perp DEX能给它带来什么?
原文来自Saurabh Deshpande
编译|速递侠@Odaily星球日报
我一直在想一个问题:既然永续合约(perp,perpetual futures 的简称)已经这么好用,加密市场为什么还需要期权。我反复回到同一个答案上——时间。你可能认为比特币三个月后会更高,但一笔加了杠杆的 perp 明天就可能被强平。买一张看涨期权(call)给你的判断留出了更多喘息空间。你仍然可能亏掉你付出的全部,但一个糟糕的下午不会把你赶出这个仓位。
这让我们开始追问:为什么链上期权到现在还是这么小。我们去试着买了几次,检查了流动性,也看了此前那么多尝试为什么都失败了。大部分原因最后都归结到同一件事——卖出期权到底值不值得这么麻烦。永续合约交易所可能改变这一点,它们能给卖方一个可以对冲的地方,也能给卖方带去已经在那里的交易者。这篇文章讲的就是:这件事为什么可能成立,还有什么没解决,以及谁会受益。我们还会探讨几种能给卖方提供激励的设计。
过去几周,我一直在玩 Papertrade。这个平台由庄家(house)承接每一笔交易的反方向,你每亏掉 1 美元,就铸造出相应数量的 PAPER——这个代币能分到庄家手续费收入的一部分。用代币补偿亏损的做法让我想到:如果这套东西用在期权上会是什么样子,因为期权这个品类至今还没有跑出一个爆发式的成功案例。
一张 perp 让你选择价格能对你不利到什么程度。它从来不让你选择你可以错多久。期权可以。2025 年 7 月,我们在文章中提出期权会跟随 perp 上链,并可能在三年里增长一百倍。十五个月过去,期权仍不到 perp DEX 成交量的 1%。而在传统市场,期权的成交量大约是期货的三倍。
这是关于加密期权现状的系列文章中的又一篇。
在这篇里,我量化了一笔 perp 对一个「判断对但出手早」的交易者造成的代价;解释了为什么下一波链上期权会长在 Hyperliquid 这类 perp 市场旁边;盘了盘谁在做什么;以及成交量真正起来之后,哪些协议受益最大。简短的回答是:谁掌握对冲,谁受益。值得持有的三个位置是——Hyperliquid 作为对冲市场的房东,Derive 作为别人拿来搭东西的引擎,Paradex 作为承接大宗交易的柜台。然后我们勾勒了两个可能把缺失的卖方引进来的项目。
一个把期权放进 Metric 的 LP 池里,另一个是期权版的 Papertrade。
方向对,路线错
一笔 perp 有多经常杀死一笔本该赚钱的交易?我们取了 BTC 从 2018 年 1 月到 2026 年 10 月的每日收盘价,把每一天都当作一个可能的做多入场点。我们只保留那些在 7 到 180 天后收在入场价之上的交易——也就是交易者判断正确的那些——然后检查 BTC 在持有过程中是否跌到足以强平 5 倍、10 倍或 20 倍 perp 的程度。
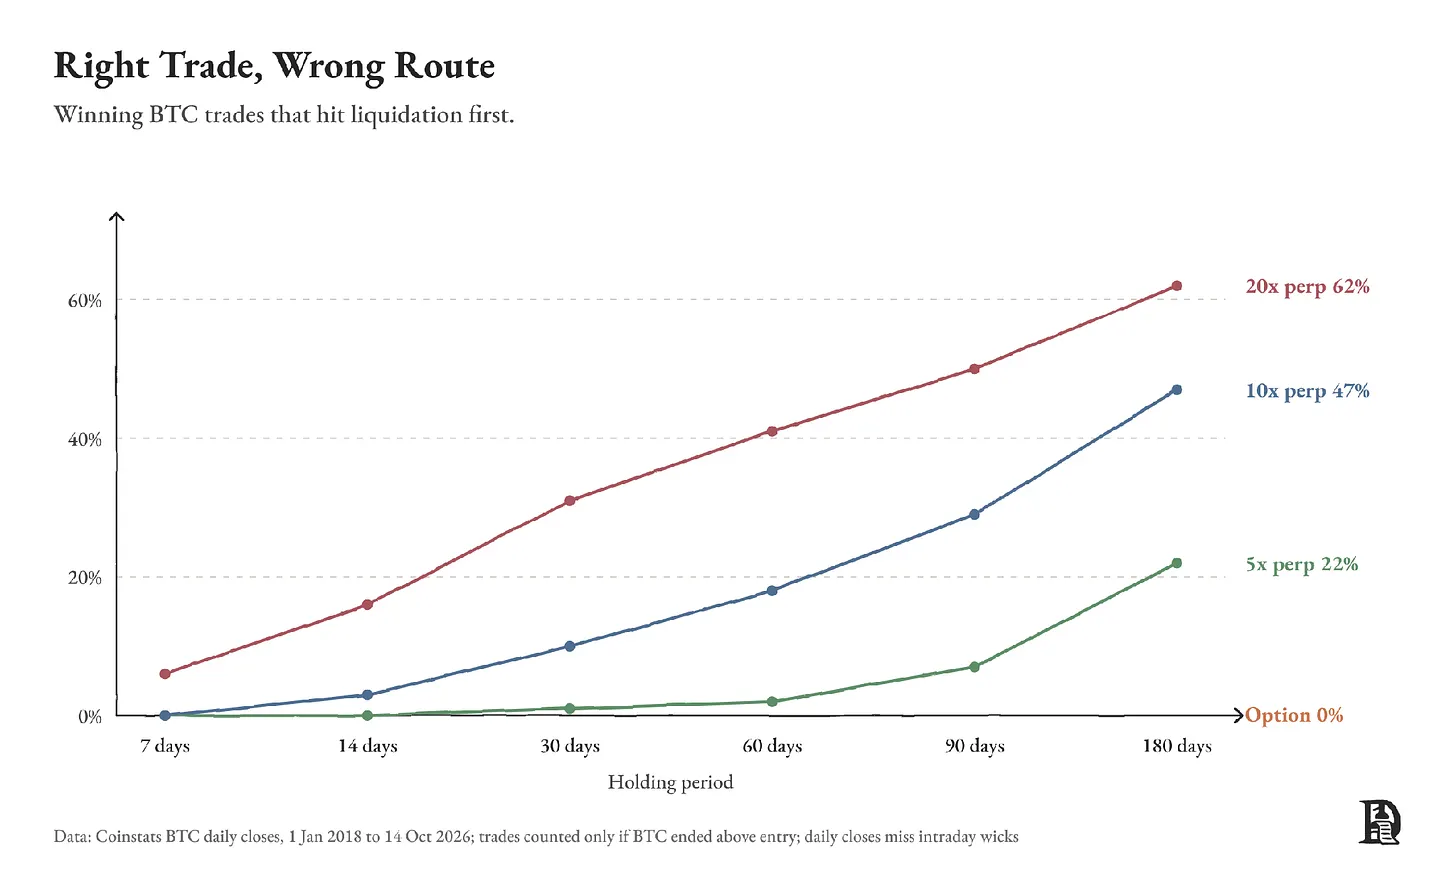
一笔 10 倍 perp 在 180 天里有 47% 的概率被强平,90 天里是 29%,60 天里是 18%。买一张覆盖同样时间窗口的期权,在到期前不会被平掉。日线收盘价也漏掉了盘中的插针,所以真实概率可能更高。今年 3 月,我们在 Bringing the World On-Chain 里写过:方向性资金压倒性地选择了 perp。以小时计的交易至今仍然如此。但一个判断需要越久才能兑现,perp 就越可能被止损或被强平。
我们复盘了 2025 年 10 月 10 日。UTC 时间 12:00,我们开了三笔各 1,000 美元的 BTC 多单。第一笔是 10 倍 perp;第二笔是用同样 1,000 美元买入的 30 天期 call;第三笔还是那个 10 倍 perp,但配了一张 7 天期、行权价在入场价下方 5% 的看跌期权(put),权利金从那 1,000 美元里出。
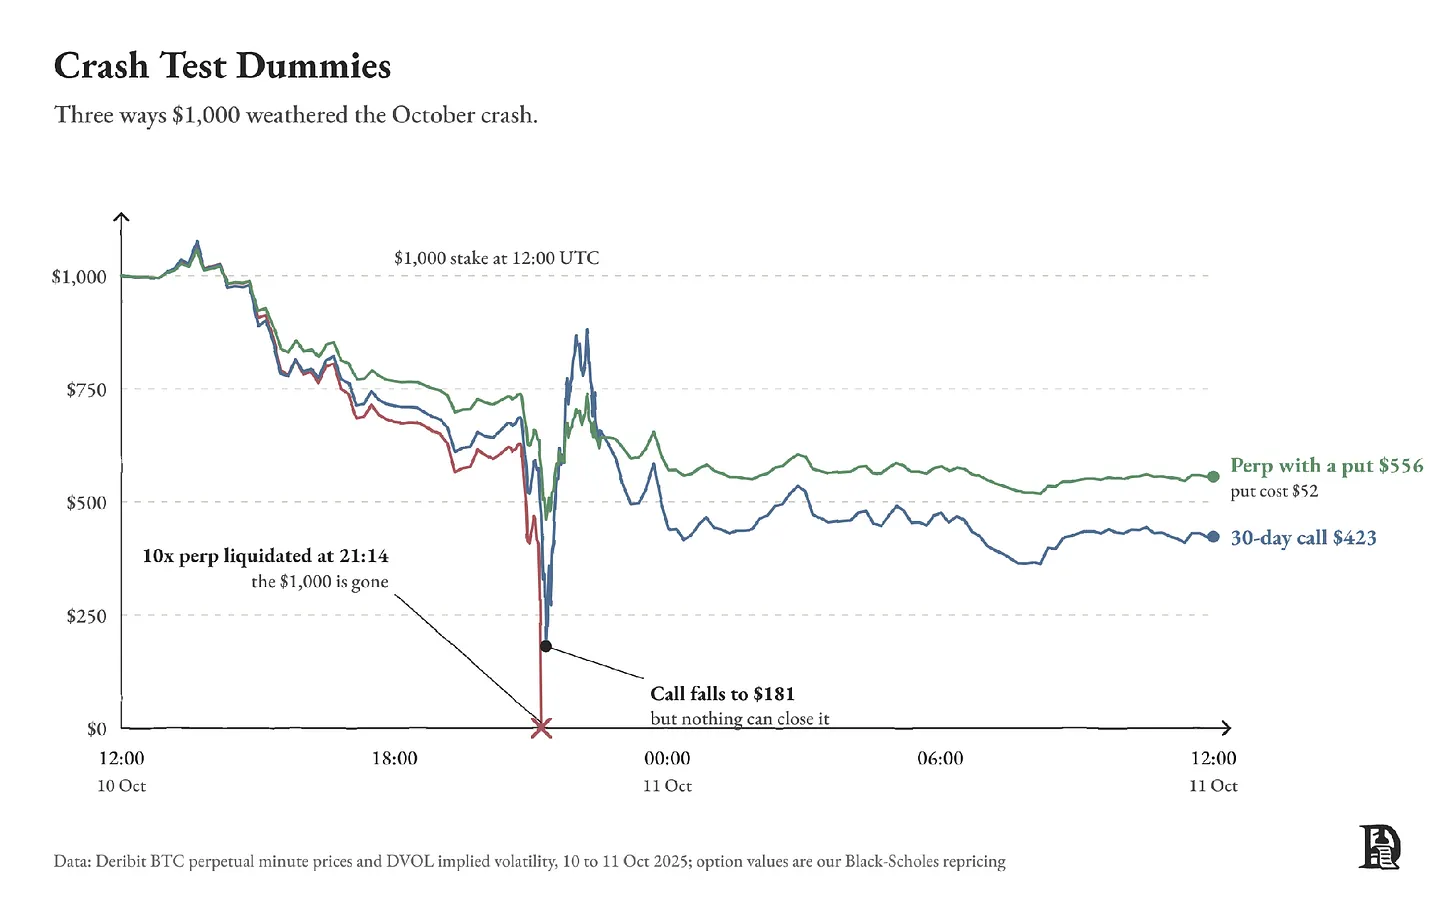
perp 仓位在 21:14 被强平。那张 call 在最低点跌到 181 美元,但不到一小时就回到了 800 美元上方。那张 put 花了 52 美元,让这笔 10 倍多单在暴跌中活了下来。我们用 Deribit 的价格在八个资产上重复了这个测试,结果一致。
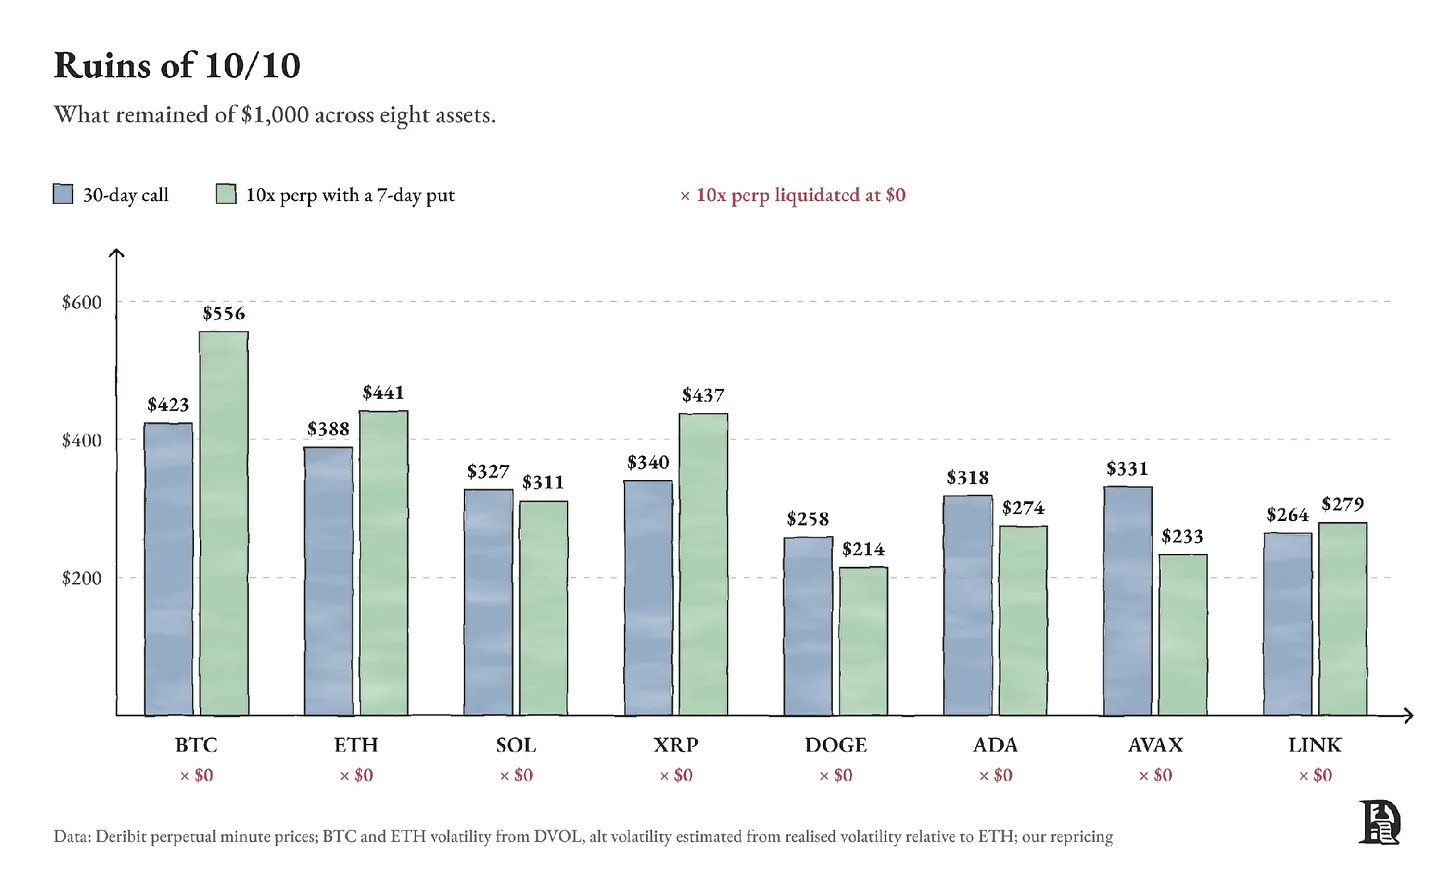
在小币上,这份保护要花掉 1,000 美元中的 250 到 340 美元,因为它们的期权定价里含着高得多的波动率。
菜单上什么都有
传统金融和加密正在互相借用对方的东西,方式有三种。
第一,传统金融在进口加密的工具。 CME 现在全天候交易加密期货和期权。Hyperliquid 的 perp 价格出现在 Bloomberg Terminal 上,Hyperliquid 的政策部门和 trade.xyz 已经就 pre-IPO perp 向 SEC 申请规则。Polymarket 在 9 月为美国以外用户上线了 perp。
第二,加密在进口传统金融的资产。 在 Hyperliquid 上,你可以把标普 500、Nvidia、黄金和原油当作 perp 来交易,一天里的任何时刻都可以。在 Everything is a market 里我们说过,国债、股票、算力和注意力都会上链交易。业内任何人都能看出,每一种重要资产最终都会上链。而 perp 正是这一切正在发生的方式。3 月 23 日,trade[XYZ] 的 WTI 和 Brent 原油 perp 单日合计成交 23 亿美元。现在有一张挂钩 Nvidia H100 GPU 每小时租赁费率的 perp,还有一张挂钩宝可梦卡牌指数的 perp。CME 和 ICE 正在等 CFTC 批准上市算力期货。
随着可交易的价格越来越多,人们会想要不同的交易方式。有人可能用 GPU perp 去赌算力短缺。一家敞口暴露在同一价格上的 AI 创业公司,可能只是想为下个季度更高的账单买一份保护。
买入期权让这家创业公司可以用一个已知的金额买到这份保护。如果租赁费率涨到约定水平之上,期权赔付。如果费率下跌,创业公司享受更便宜的算力,只损失权利金。而 perp 同时给了卖出这张期权的人一个可以用来对冲的工具。每一个新的 perp 市场,都会在自己旁边腾出一个期权市场的空间。
第三,传统金融的工具现在服务加密自己的资产。 4 月,BlackRock 比特币 ETF 期权的未平仓合约(open interest)攀升到 276 亿美元,超过了 Deribit 上 BTC 期权的未平仓合约。同期,Coinbase 以 29 亿美元收购了 Deribit。
同一个交易场所最终可能同时提供现货、perp、期权和二元期权(binary),标的从比特币到股票、大宗商品无所不包。谁先做到,谁就能吸走大部分流量。我们认为加密起步在前,有两个原因。
上市是一个软件决定。 IBIT 在 2024 年 1 月上线,但它的期权要到当年 11 月才开始交易,等的是交易所、清算所和 SEC 逐一签字。Hypercall 在 2026 年 6 月 3 日挂出了 SpaceX 的期权,比 SpaceX 在 Nasdaq 上市早九天,用的是 Hyperliquid 的 pre-IPO perp 作为参考价。
这个市场从不关门。 Hypercall 让你在周日也能交易 Nvidia 和 SpaceX 的期权,因为用来对冲它们的 perp 在周日也在交易。美股交易时段之外的价差会宽 1.5 到 2 倍。但传统交易场所在那个时段根本不提供 Nvidia 期权。
perp 的崛起是链上期权能遇到的最好的事,因为 perp 正是期权卖方对冲的地方。perp 市场越深,在它上面卖出期权就越便宜。每一个新的 perp 市场,都是一个潜在的期权市场。
链上期权为什么一直做不起来
2019 年以来,几十个协议试图把期权带上链。几乎全部关停、转型,或者几乎没有成交。我们在 Trading Optionality 里逐代梳理过,这里给一个简版。期权比 perp 难上得多,有三个原因。
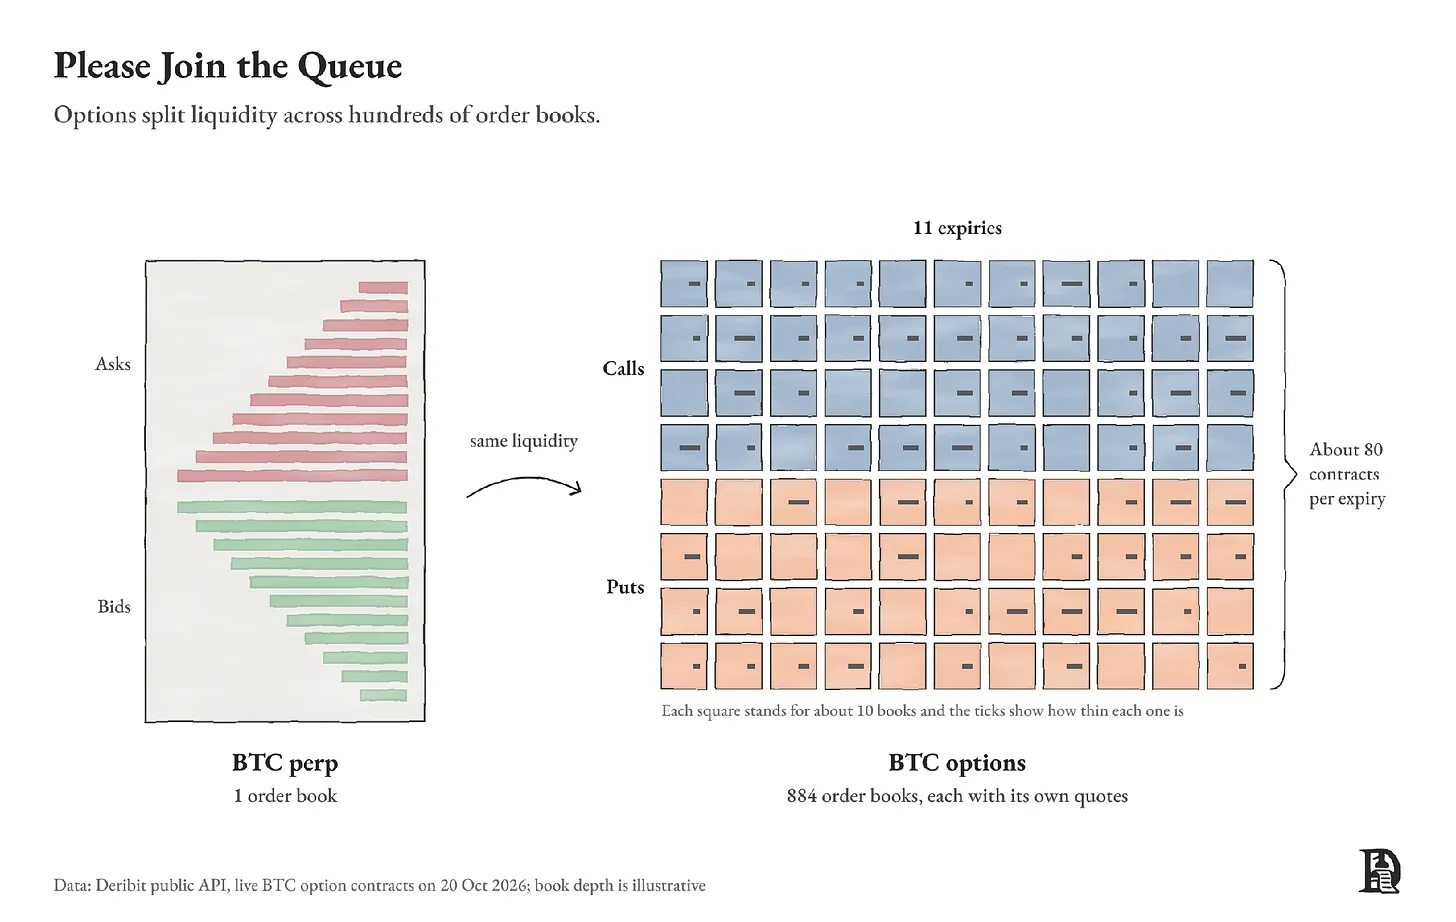
流动性被拆散到一个资产上百个订单簿里。 BTC 的 perp 只有一个订单簿。Deribit 挂了跨 11 个到期日的 884 个 BTC 期权,每一个都必须有人全天候报价。
卖方无法便宜地对冲。 卖方必须持续交易标的才能保持中性,这要求紧挨着一个足够深的市场。
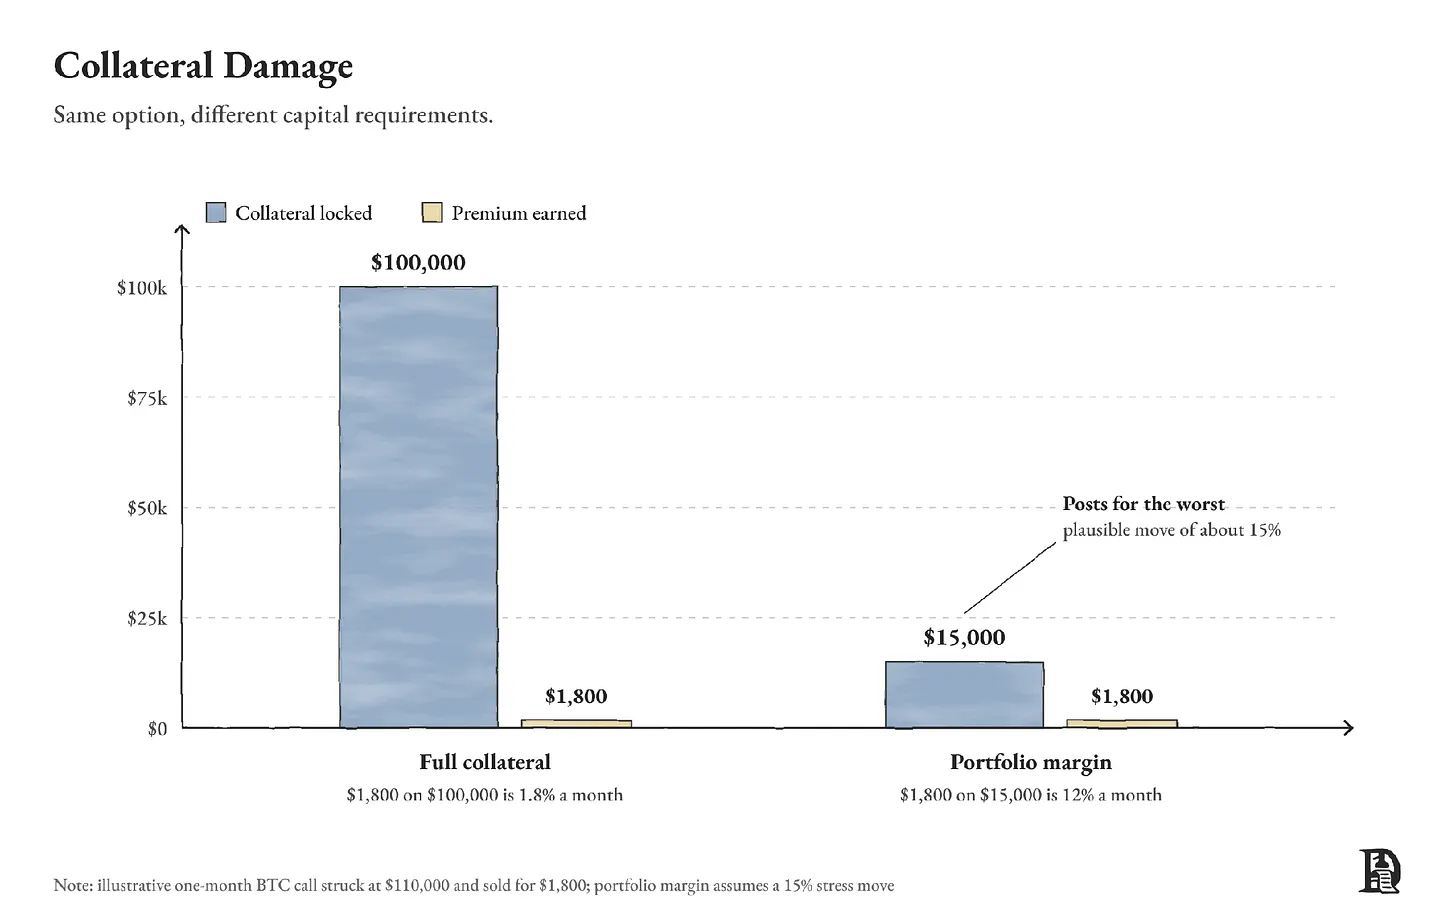
卖出要占用资金。 早期协议要求卖方锁定他们理论上可能欠下的最大金额。卖出一张 1,800 美元的 11 万美元 BTC call,意味着要锁住 10 万美元,去赚每个月 1.8%。没有专业做市商会接这笔生意。
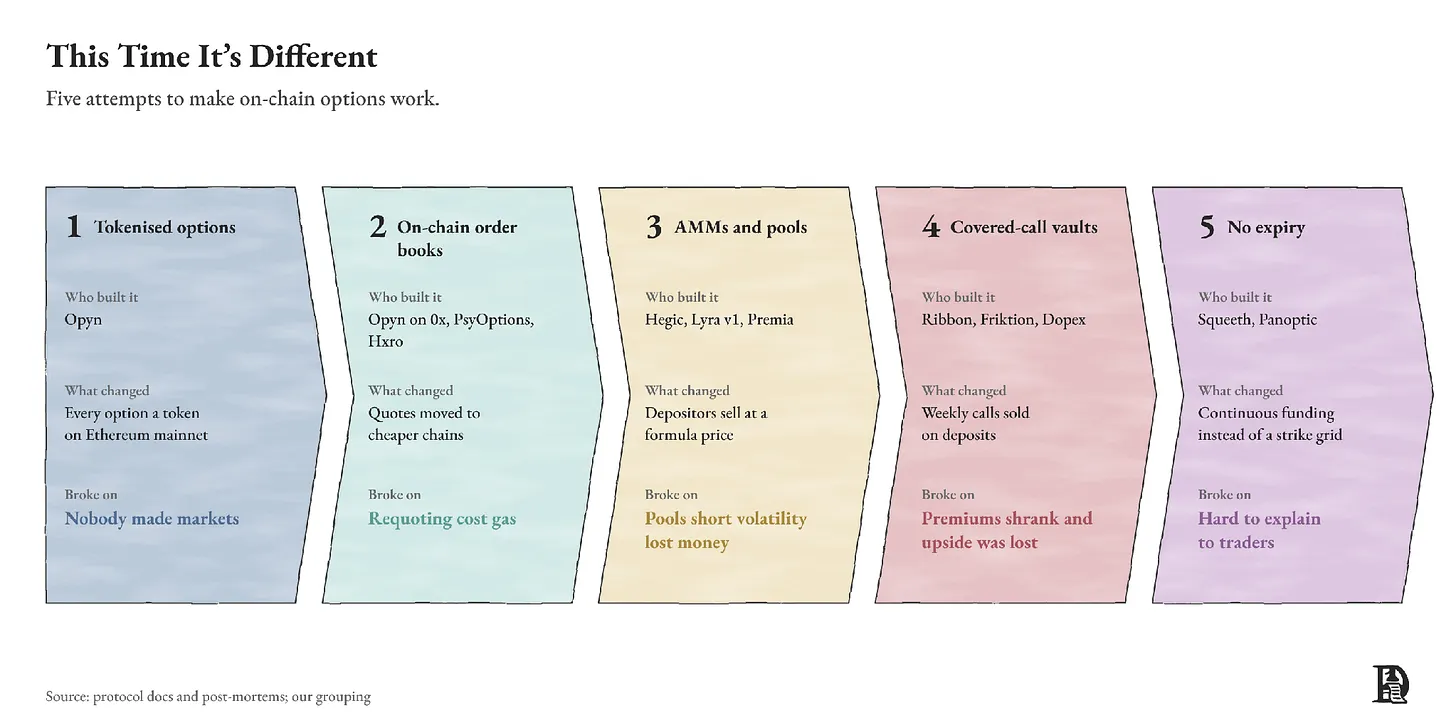
每一代都解决了其中一个,又栽在另一个上。2021 年 5 月,Hegic 的存款人损失了大约 8,000 万美元中的绝大部分;Lyra 的存款人在七个月里,BTC 池亏了 4.9%,ETH 池亏了 17.6%;PsyOptions 在 2024 年 6 月关停了产品。
那么做市商为什么要躲开?在散户到来之前,打到一个新场所报价上的大部分流量,来自把它的价格和 Deribit 做套利的交易者。他们只在新场所的报价变陈旧时才出手,所以即使平台运转完美,做市商也几乎在每一笔成交上亏钱。一个平台只有两条路:付钱给第一批做市商去吸收这些亏损,或者给它们带去还不存在的散户流量。
今天的平台是怎么解的
今天跑得通的这些平台,共享同一套基础设计。订单在链下撮合,所以更新报价不花钱。抵押品、保证金和结算留在链上,所以你始终掌握自己资金的控制权。
但一个更好的设计仍然必须给出一个卖出的理由。最强的理由,是同一个账户里有一份便宜的对冲。还记得那个要锁 10 万美元才能卖出一张 1,800 美元 BTC call 的卖方吗?
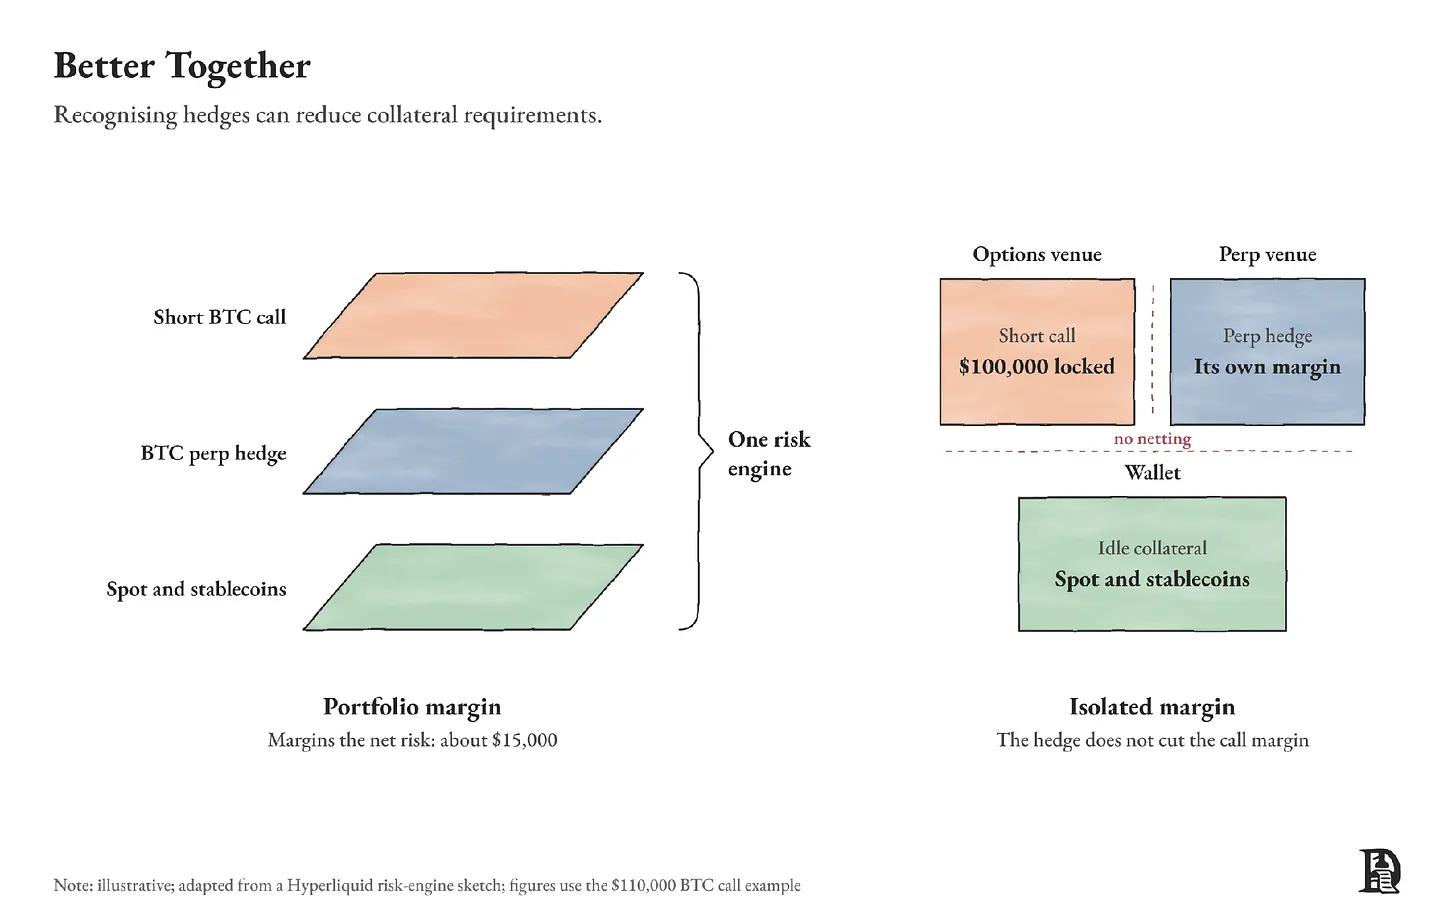
组合保证金(portfolio margin)引擎会计算所有仓位的最大可能亏损,再据此算出所需的抵押品。如果最坏的合理波动是 15%,卖方只需要交大约 1.5 万美元,而不是 10 万美元。权利金仍然是 1,800 美元,于是锁定资金的回报率从每月 1.8% 跳到大约 12%。
这就是为什么我们认为期权会在 perp 流动性已经存在的地方起飞,而今天那就是 Hyperliquid 和 Lighter 这类平台。Hyperliquid 上的期权卖方能同时拿到三样东西,这是其他链上场所凑不齐的。
第一是深度。Hyperliquid 有链上最深的 perp 订单簿,而且 builder codes 让任何应用都能接进去。
第二是一个账户。卖出一张 put 的交易者可以复用抵押品去开 perp 多单,现货、perp 和事件合约共用同一个风险引擎。这是相较前辈最关键的一项改进。第三是用户,而同时握有流动性、用户和分发渠道的平台,往往能留住自己创造的价值。
Hypercall 是第一个建在这套基础上的期权平台。一个卖给你 Nvidia call 的做市商,可以在同一个账户里买到 Hyperliquid 上的 Nvidia perp,而这份对冲会降低那张期权所需的保证金。它的创始人估计,报价 perp 的做市商数量是报价期权的 10 到 100 倍。Hypercall 给了这批 perp 做市商一个也去报期权的理由。
其他平台各自找到了不同的卖方。
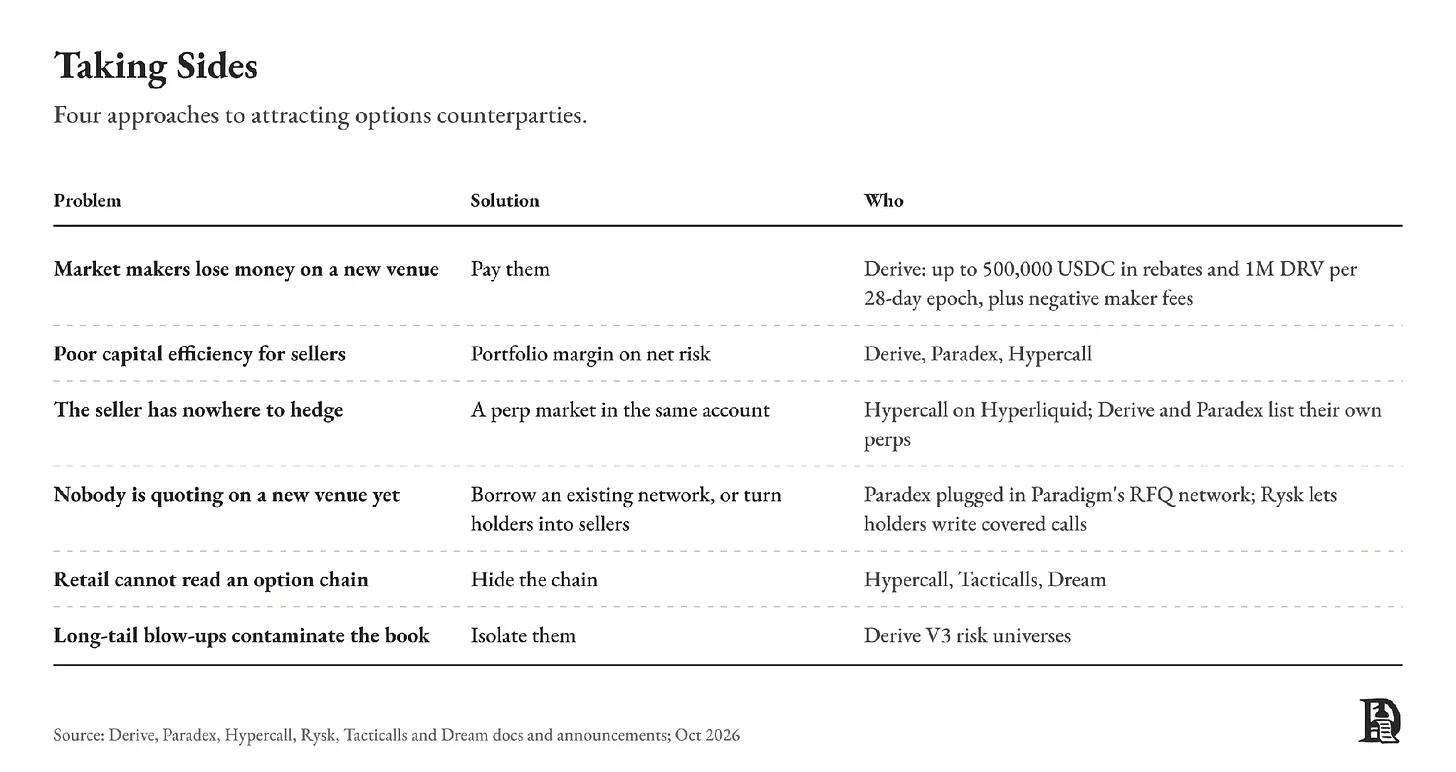
Derive(前身 Lyra)花钱买它的卖方。截至 10 月 19 日的一年里,它清算了大约 180 亿美元的期权名义金额(notional),FalconX 是其唯一公开署名的做市商。FalconX 的资金留在它的托管方那里,Derive 把这笔余额表现为一个可交易的代币,于是机构可以在链上报价,而不必把抵押品搬到链上。
Paradex 借它的卖方。9 月 15 日,它接入了 Paradigm 的网络,后者处理 Deribit 大约四分之一的大宗交易。其日期权成交量在一周内从不到 300 万美元跳到 5,870 万美元,但未平仓合约到 10 月 14 日从超过 2.5 亿美元降到大约 9,600 万美元。做大宗交易的人为一笔交易而来,然后就走了。
Rysk 把持有人变成卖方。你存入 HYPE、BTC 或 ETH,向白名单做市商卖出备兑看涨期权(covered call),换取前置的权利金。截至 10 月 14 日的 30 天里它做了 1.48 亿美元名义金额,但当这些 call 的买方给自己在 HYPE 上的风险敞口设了上限之后,成交量就停滞了。
架在这些平台之上的前端则把行权价表格整个藏了起来。Dream 让你用 Apple Pay 充值,选一个方向和仓位大小,然后替你把期权买好。建在 Derive 上的 Tacticalls 提供三击下注和跟单。更简单的包装能把用户拉进来。但当底下的订单簿是空的时候,它造不出一个卖方。
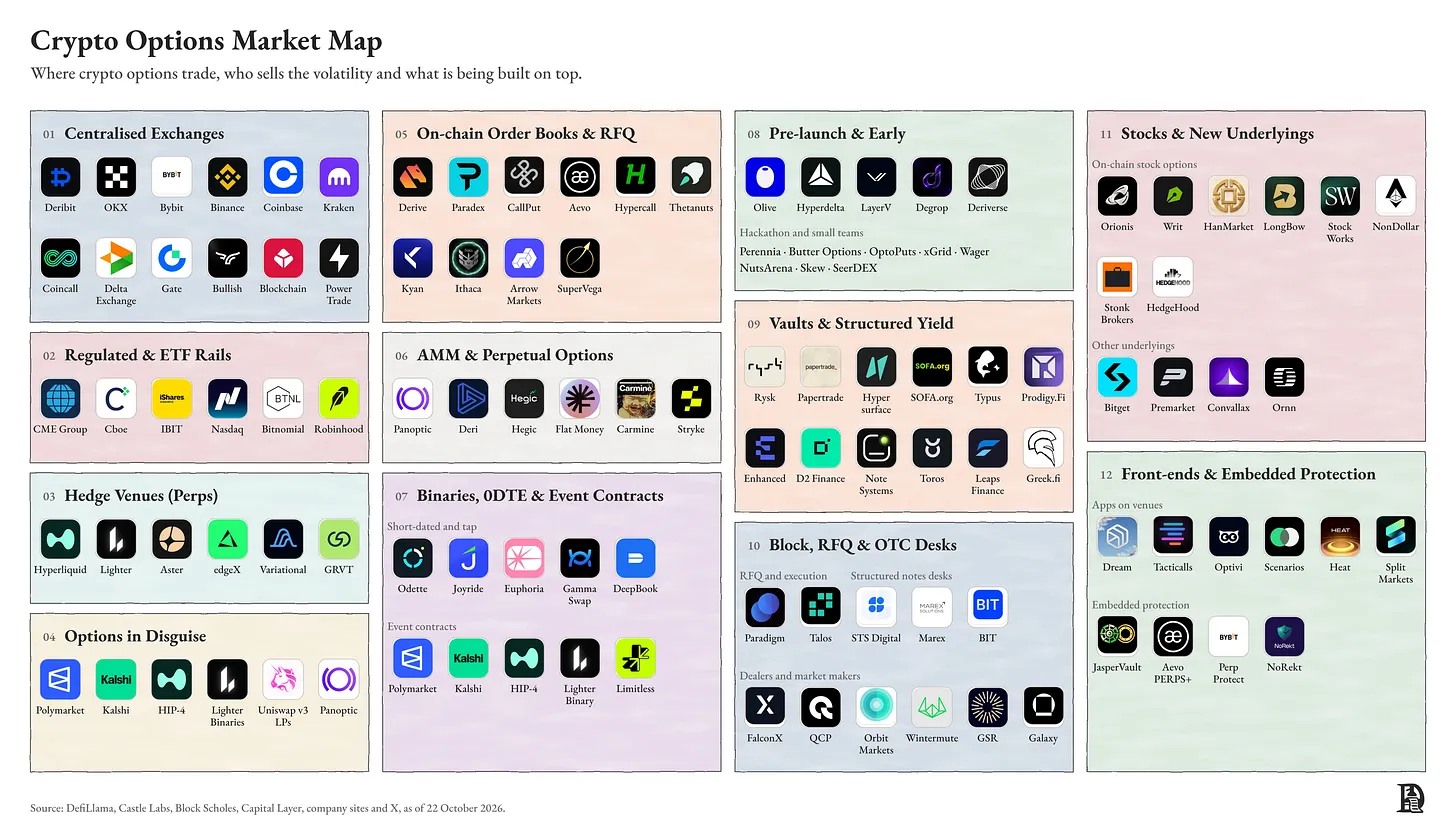
挂出来了,但有多少流动性?
2026 年 9 月是链上期权有史以来最好的一个月。名义金额大约翻倍到 50 亿美元,权利金增长三分之一到 8,500 万美元,未平仓合约峰值接近 25 亿美元。这仍然只有 Deribit 当月成交量的大约 7%。其中大部分经由 Derive。
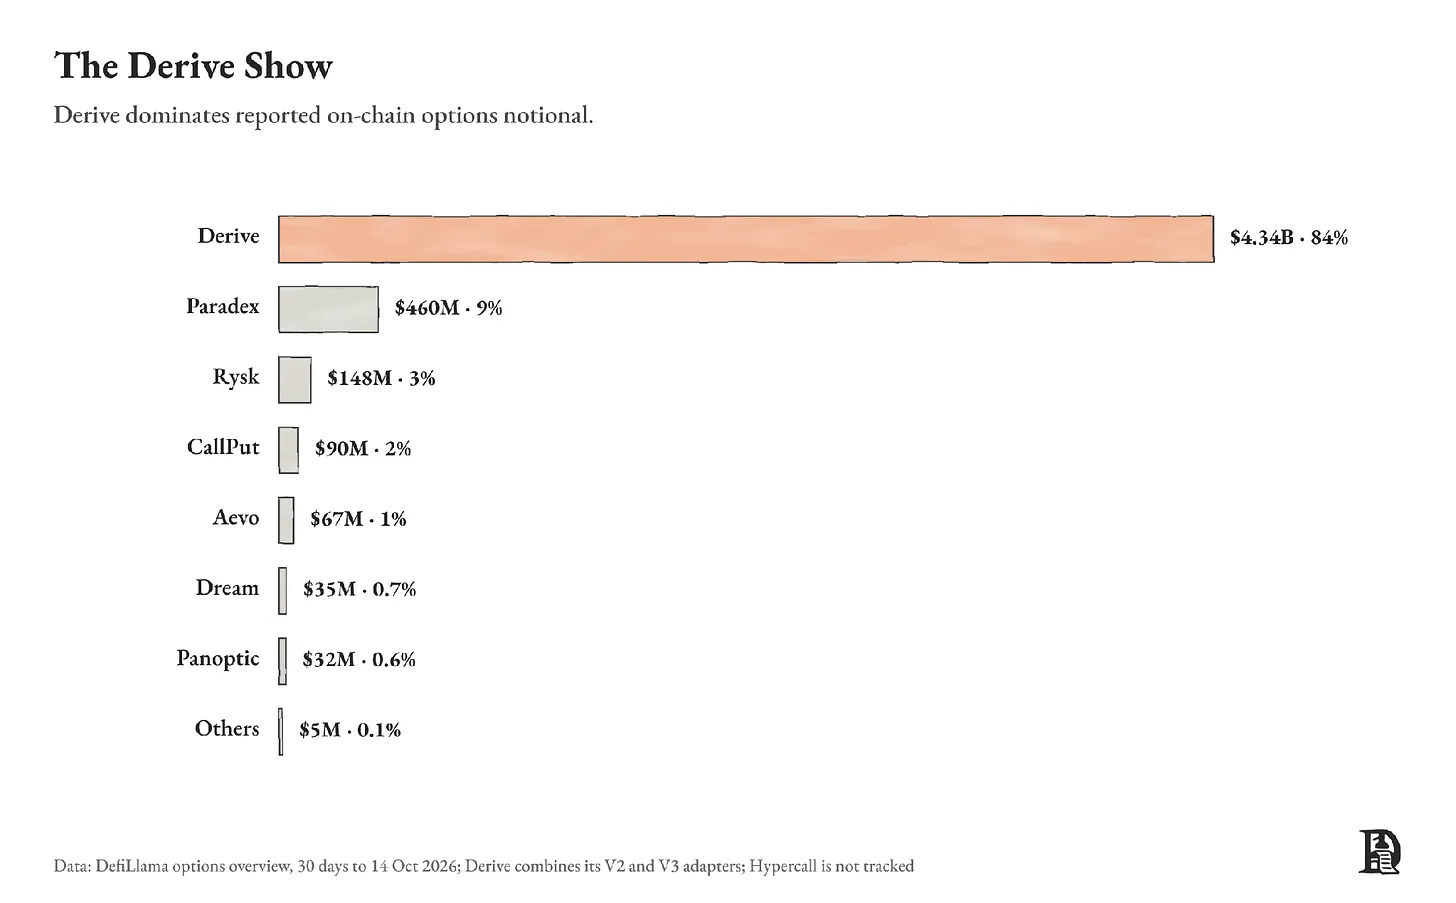
一个只卖便宜的深度虚值合约的平台,可以用极少的资金换手来堆出很高的面值。权利金(premium),也就是买方为期权实际付出的现金,才是更靠谱的标尺。按权利金算,Derive 的份额甚至更高,超过 90%。
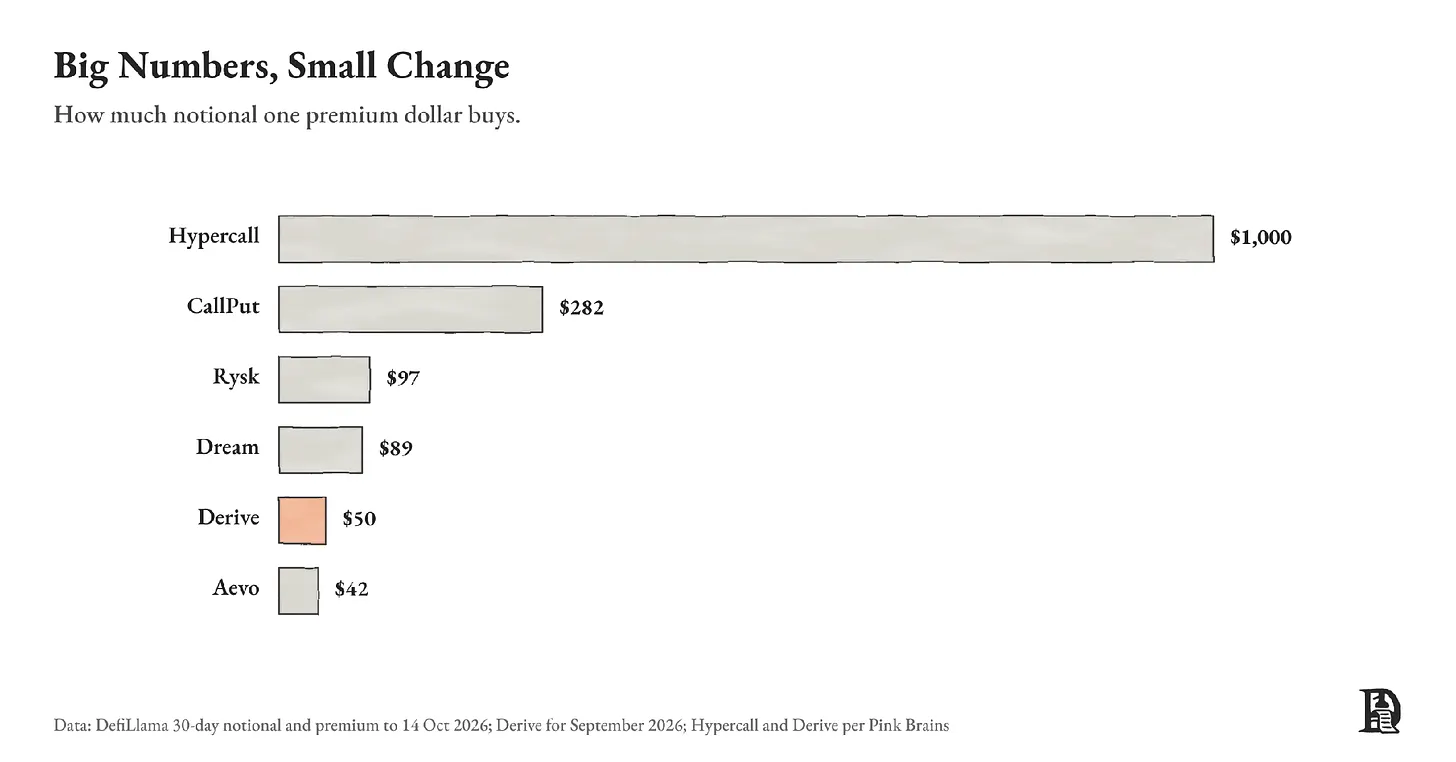
Hypercall 的名义金额大多来自标普 500 上便宜的深度虚值期权,被当作彩票来买。Pink Brains 发现,在 Hypercall 上 1 美元权利金能买到大约 1,000 美元面值,而在 Derive 上只有大约 50 美元。三个原因可能解释这个差距。
第一,波动率。 标普 500 一年的波动大约 16%,BTC 是 43%,所以它的期权便宜得多。
第二,合约本身。 远离现价的短期限 call,成本只占面值的零点几个百分点。
第三,奖励。 当 Hypercall 每天发放 1,000 美元 HYPE 时,名义金额涨了 50 倍,而权利金几乎没动,说明交易者很可能在买最便宜的合约去拿奖励。Derive 才是交易者为真期权敞口付钱的地方。
Derive 的盘口够好吗?10 月 19 日晚上,我们把 Derive 和 Deribit 上挂出的每一张 BTC 和 ETH 期权都拉了一遍,剔除深度虚值合约和三天内到期的。Deribit 在纳入统计的 346 个行权价上全部有买价和卖价。Derive 在 206 个上有双边报价。在 Derive 确实报价的地方,它的卖价与 Deribit 相差在 0.2% 以内,买卖价差约为期权价格的 3.8%,Deribit 是 2.6%。
在 2025 年 7 月发布的 Trading Optionality 里,我们发现 Derive 的价差经常是 Deribit 的 2 到 5 倍。此后这个差距显著收窄了。
离开 BTC 和 ETH,就是另一个故事了。Derive 挂了 12 个资产的期权,我们从它的公开 API 里拉出了每一个 12 月 25 日到期的行权价。
PUMP、LIT、ADA、VVV 和 CC 在 2026 年 12 月 25 日这个到期日上,合计有 220 个行权价,以及一个报价。当我们试着买入 12 月到期的 PUMP call 时,订单花了很久才成交。即使有报价的地方,价差也会随着你偏离现价迅速变宽。HYPE 是 Derive 上流动性最好的中盘资产,它展示了这个过程有多快。
我们检查过的每一个平台都是同样的情况。Aevo 只通过它的 OTC 柜台给 memecoin 期权报价,Dream 把它的 PUMP 和 LIT 交易挪到了单一 OTC 对手方。挂出一个期权对平台来说几乎不花成本。卖出一个期权既贵又危险。
留给到期的时间
在传统市场,2025 年成交了 886.5 亿张期权合约,期货合约是 306.4 亿张。链上这边,截至 2026 年 10 月 19 日的 30 天里,期权做了 49 亿美元名义金额,perp DEX 是 6,270 亿美元。大约是 0.8%。
相关阅读
CoinGecko:Q3加密货币总市值反弹39.6%至3万亿美元,以太坊涨幅达71%
PANews · 20分钟前
分析师:比特币交易所日均净流出降至 1500 枚,期货多空力量趋于均衡
深潮 TechFlow · 28分钟前
Bitcoin 处于“观望模式”——而这或许是件好事
哈希视野翻译整理 · 41分钟前
BOOMER 在 Hyperliquid 持仓逾 3000 万美元空单,累计盈利 2258 万美元
深潮 TechFlow · 1小时前
OKX闪赚Lite将上线CT“质押赚币”,总奖池1,000,000 CT
Odaily 星球日报 快讯 · 1小时前
持有2850枚比特币,英国上市公司The Smarter Web Company追加购入20枚比特币
Odaily 星球日报 快讯 · 1小时前
以上内容不构成投资建议。
本文为来源作者的观点,不代表哈希视野(HASHVUE)的立场,不承担法律责任,图片如有侵权,请联系作者删除。