华尔街偷师「币圈」:美国放行的「美股永续合约」,究竟是什么?
在美国中期选举选情搅动全球市场神经的时候,一则足以改写华尔街交易史的重磅消息,却被许多人忽略了。
11 月 3 日,美国商品期货交易委员会(CFTC)主席 Mike Selig 宣布:单只股票永续合约,首次获准在美国受监管交易所开始交易,并纳入 CFTC 与 SEC 的双重监管框架。
这意味着,过去主要由加密货币交易平台发扬光大的「永续合约」,终于跨过了美国传统证券市场的监管框架。
说得直白一点,华尔街开始向 Crypto 学习,「偷师」了它过去十年最成功的金融发明——永续合约(Perps)。
更有意思的是,这场变化并不是完全由华尔街主导的,这半年,Crypto 交易平台陆续尝试将苹果、英伟达、特斯拉等美股资产引入链上,并用永续合约、稳定币保证金甚至 7×24 小时订单簿,重新组织这些资产的交易方式。
如今,连纽交所母公司 ICE 都开始考虑将 Hyperliquid 的永续合约基础设施引入美国。
一年前,我们讨论的是美股能否像 Crypto 一样「永不打烊」;一年后,市场开始讨论的已经是:美股能否直接采用 Crypto 的交易规则?
一、 从「最后 1 小时」到「永不到期」:为什么华尔街最终看上了 Perps?
如果要理解这次 CFTC 破冰的分量,首先需要理解,永续合约究竟改变了什么?
鲜为人知的是,永续合约是币圈为数不多真正意义上的「Native 金融创新」,最早由今年刚宣告落幕的加密衍生品交易所 BitMEX 在 2016 年首创。
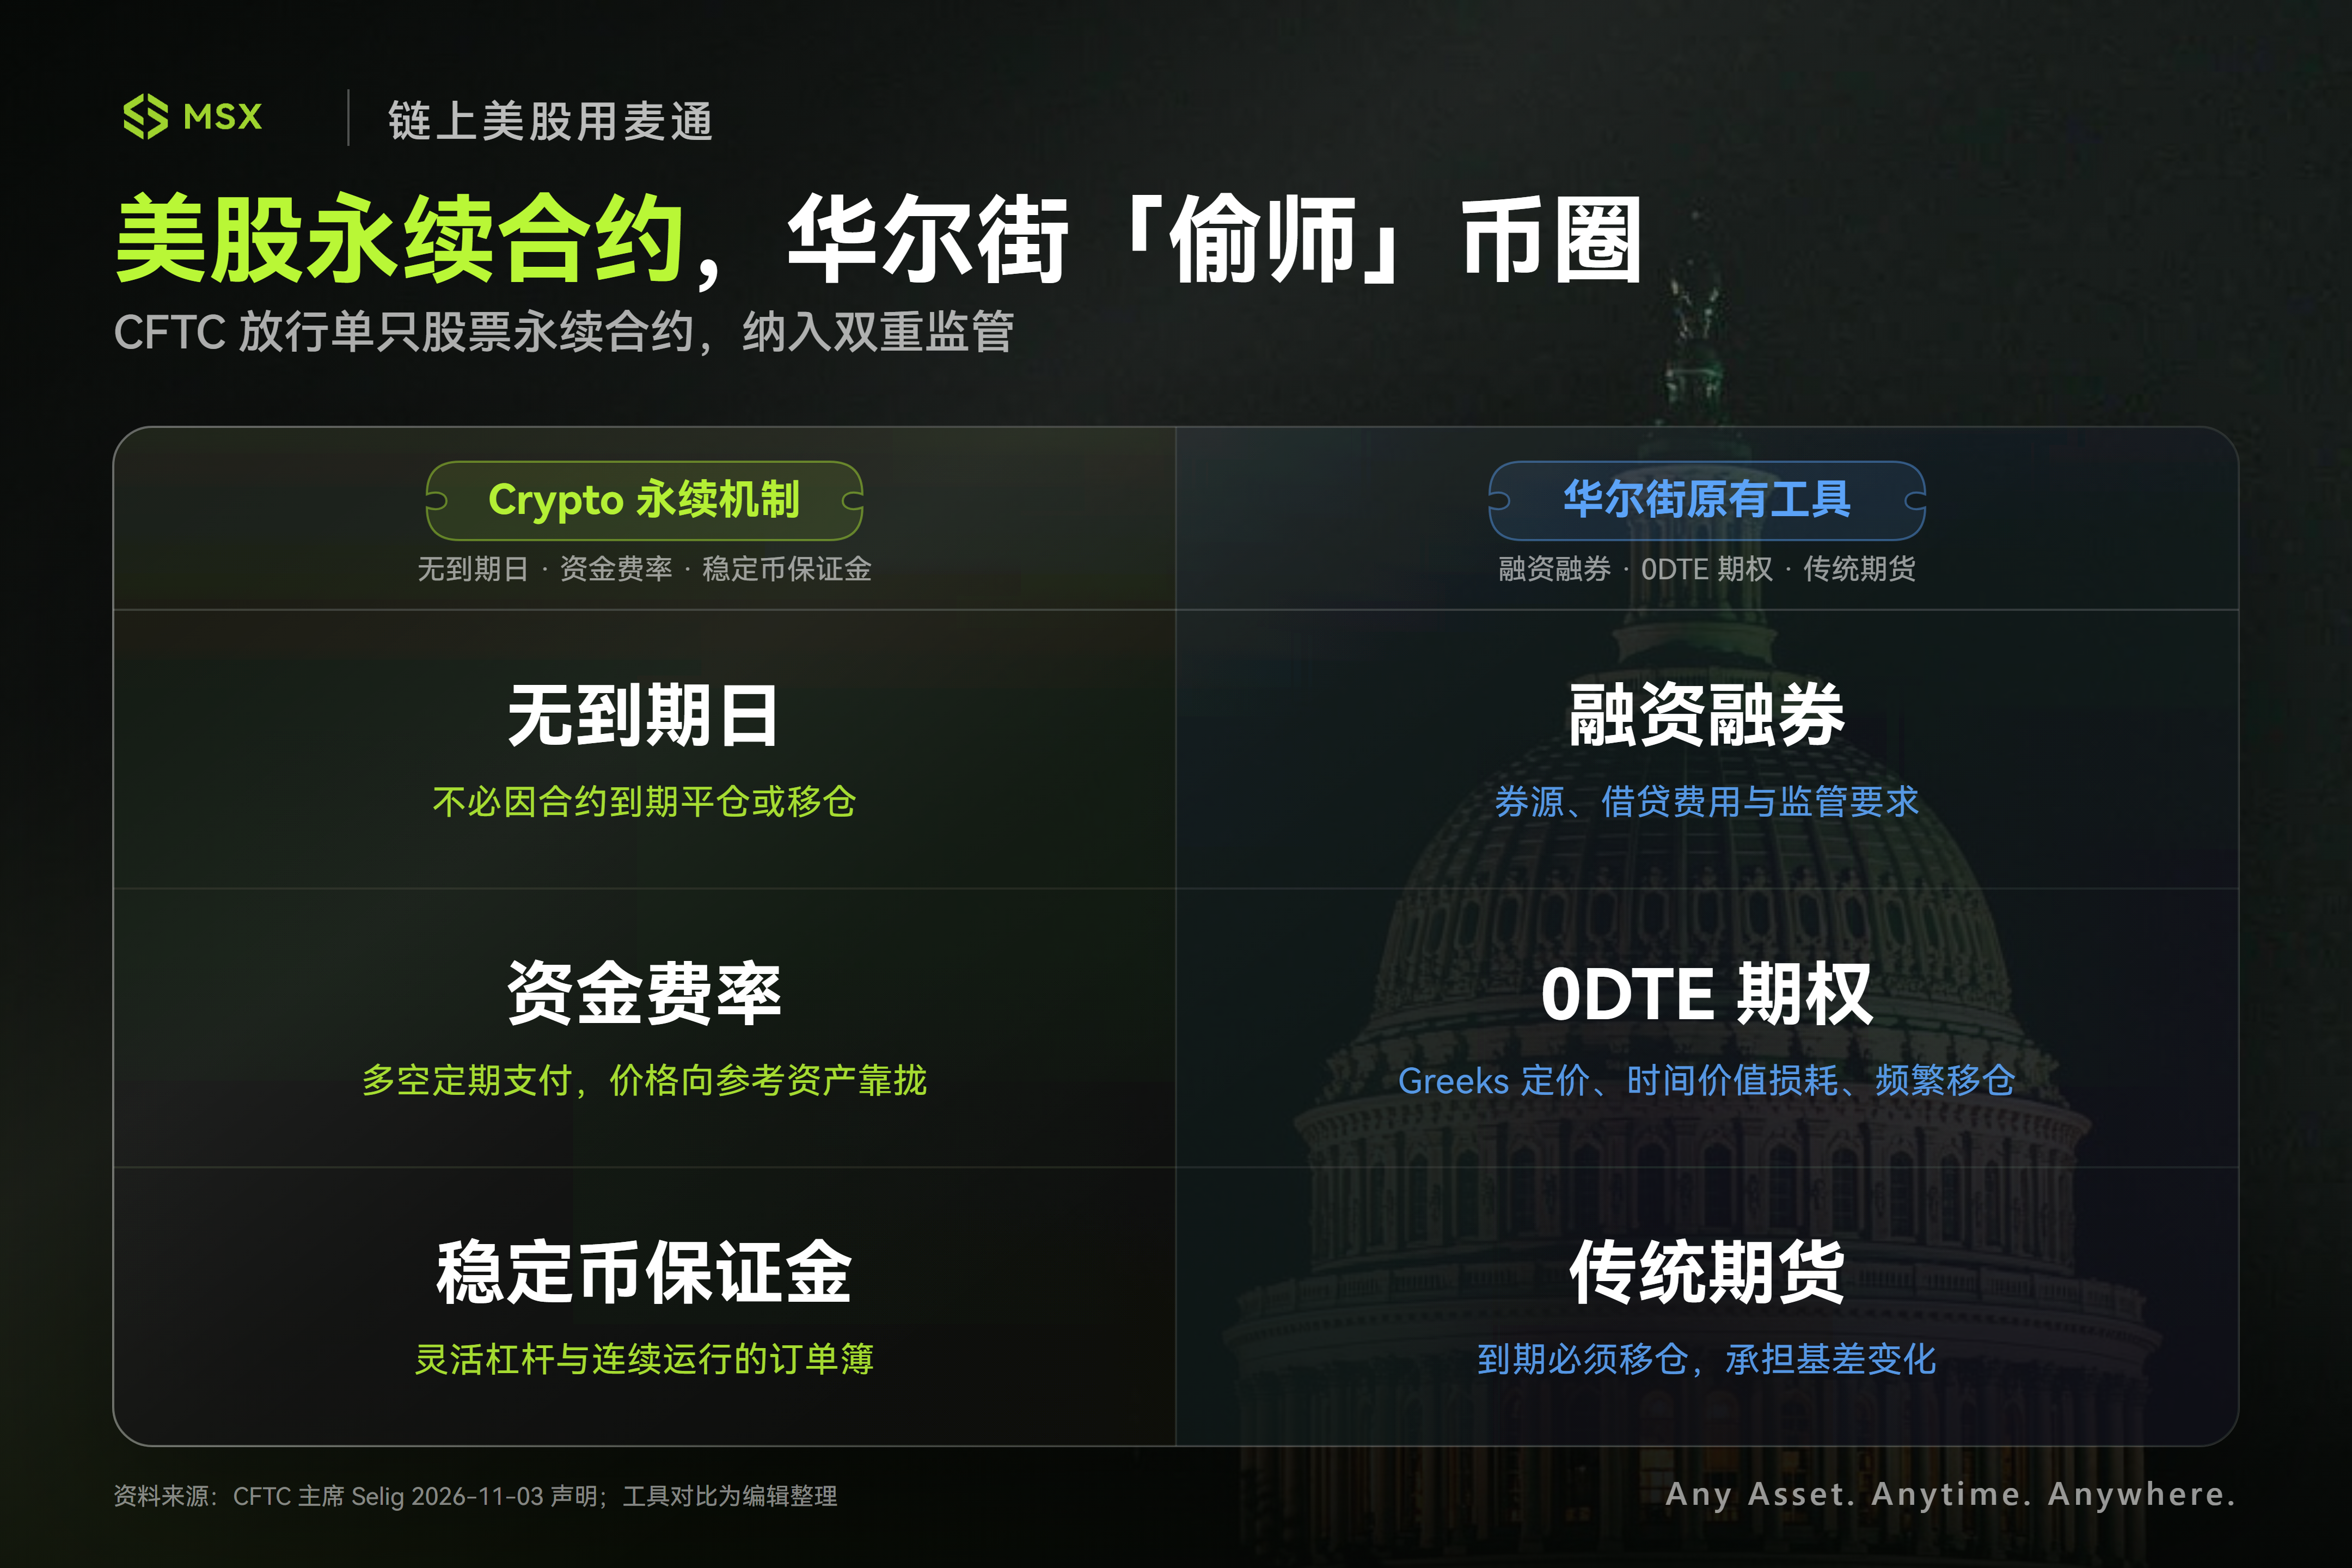
一般而言,在美股市场,投资者若想对单只股票(如 NVDA、TSLA)进行杠杆交易或做空,主流选择其实各有局限:
- 融资融券:依赖券商提供融资和融券服务,不仅资金成本可能较高,做空还受制于券源、借贷费用和相关监管要求,难以形成一套全球统一、全天候运行的交易机制;
- 期权,尤其是近年来爆火的 0DTE 末日期权:虽然爆发力强,但复杂的 Greeks(希腊字母)定价、时间价值损耗(Theta Decay),以及频繁的到期移仓(Roll-over),提高了普通投资者的参与门槛,也将流动性分散在不同到期日和行权价之间;
- 传统期货:有明确的到期日,投资者若想持续持有敞口,就必须定期移仓,承担额外的交易成本和基差变化风险;
而 Crypto 永续合约最大的创新,就是把传统期货的到期机制去掉了。
投资者可以无限期持有多头或空头头寸,不必因为合约到期而被迫平仓或移仓,平台则通过多空双方定期支付的资金费率,促使合约价格向参考资产价格靠拢,再结合灵活杠杆和连续运行的订单簿,形成了一套与传统证券交易截然不同的交易体验。
这套机制在加密市场可谓「大杀四方」。
过去几年,BTC、ETH 永续合约逐渐成为加密市场最具统治力的衍生品交易工具,撑起了 Binance、OKX、Bybit 等加密交易平台庞大的交易生态,根据 The Block 统计,2025 年永续合约贡献了中心化加密交易所约 75% 的总交易量,全年累计交易规模接近 49 万亿美元,远超现货和期权市场。
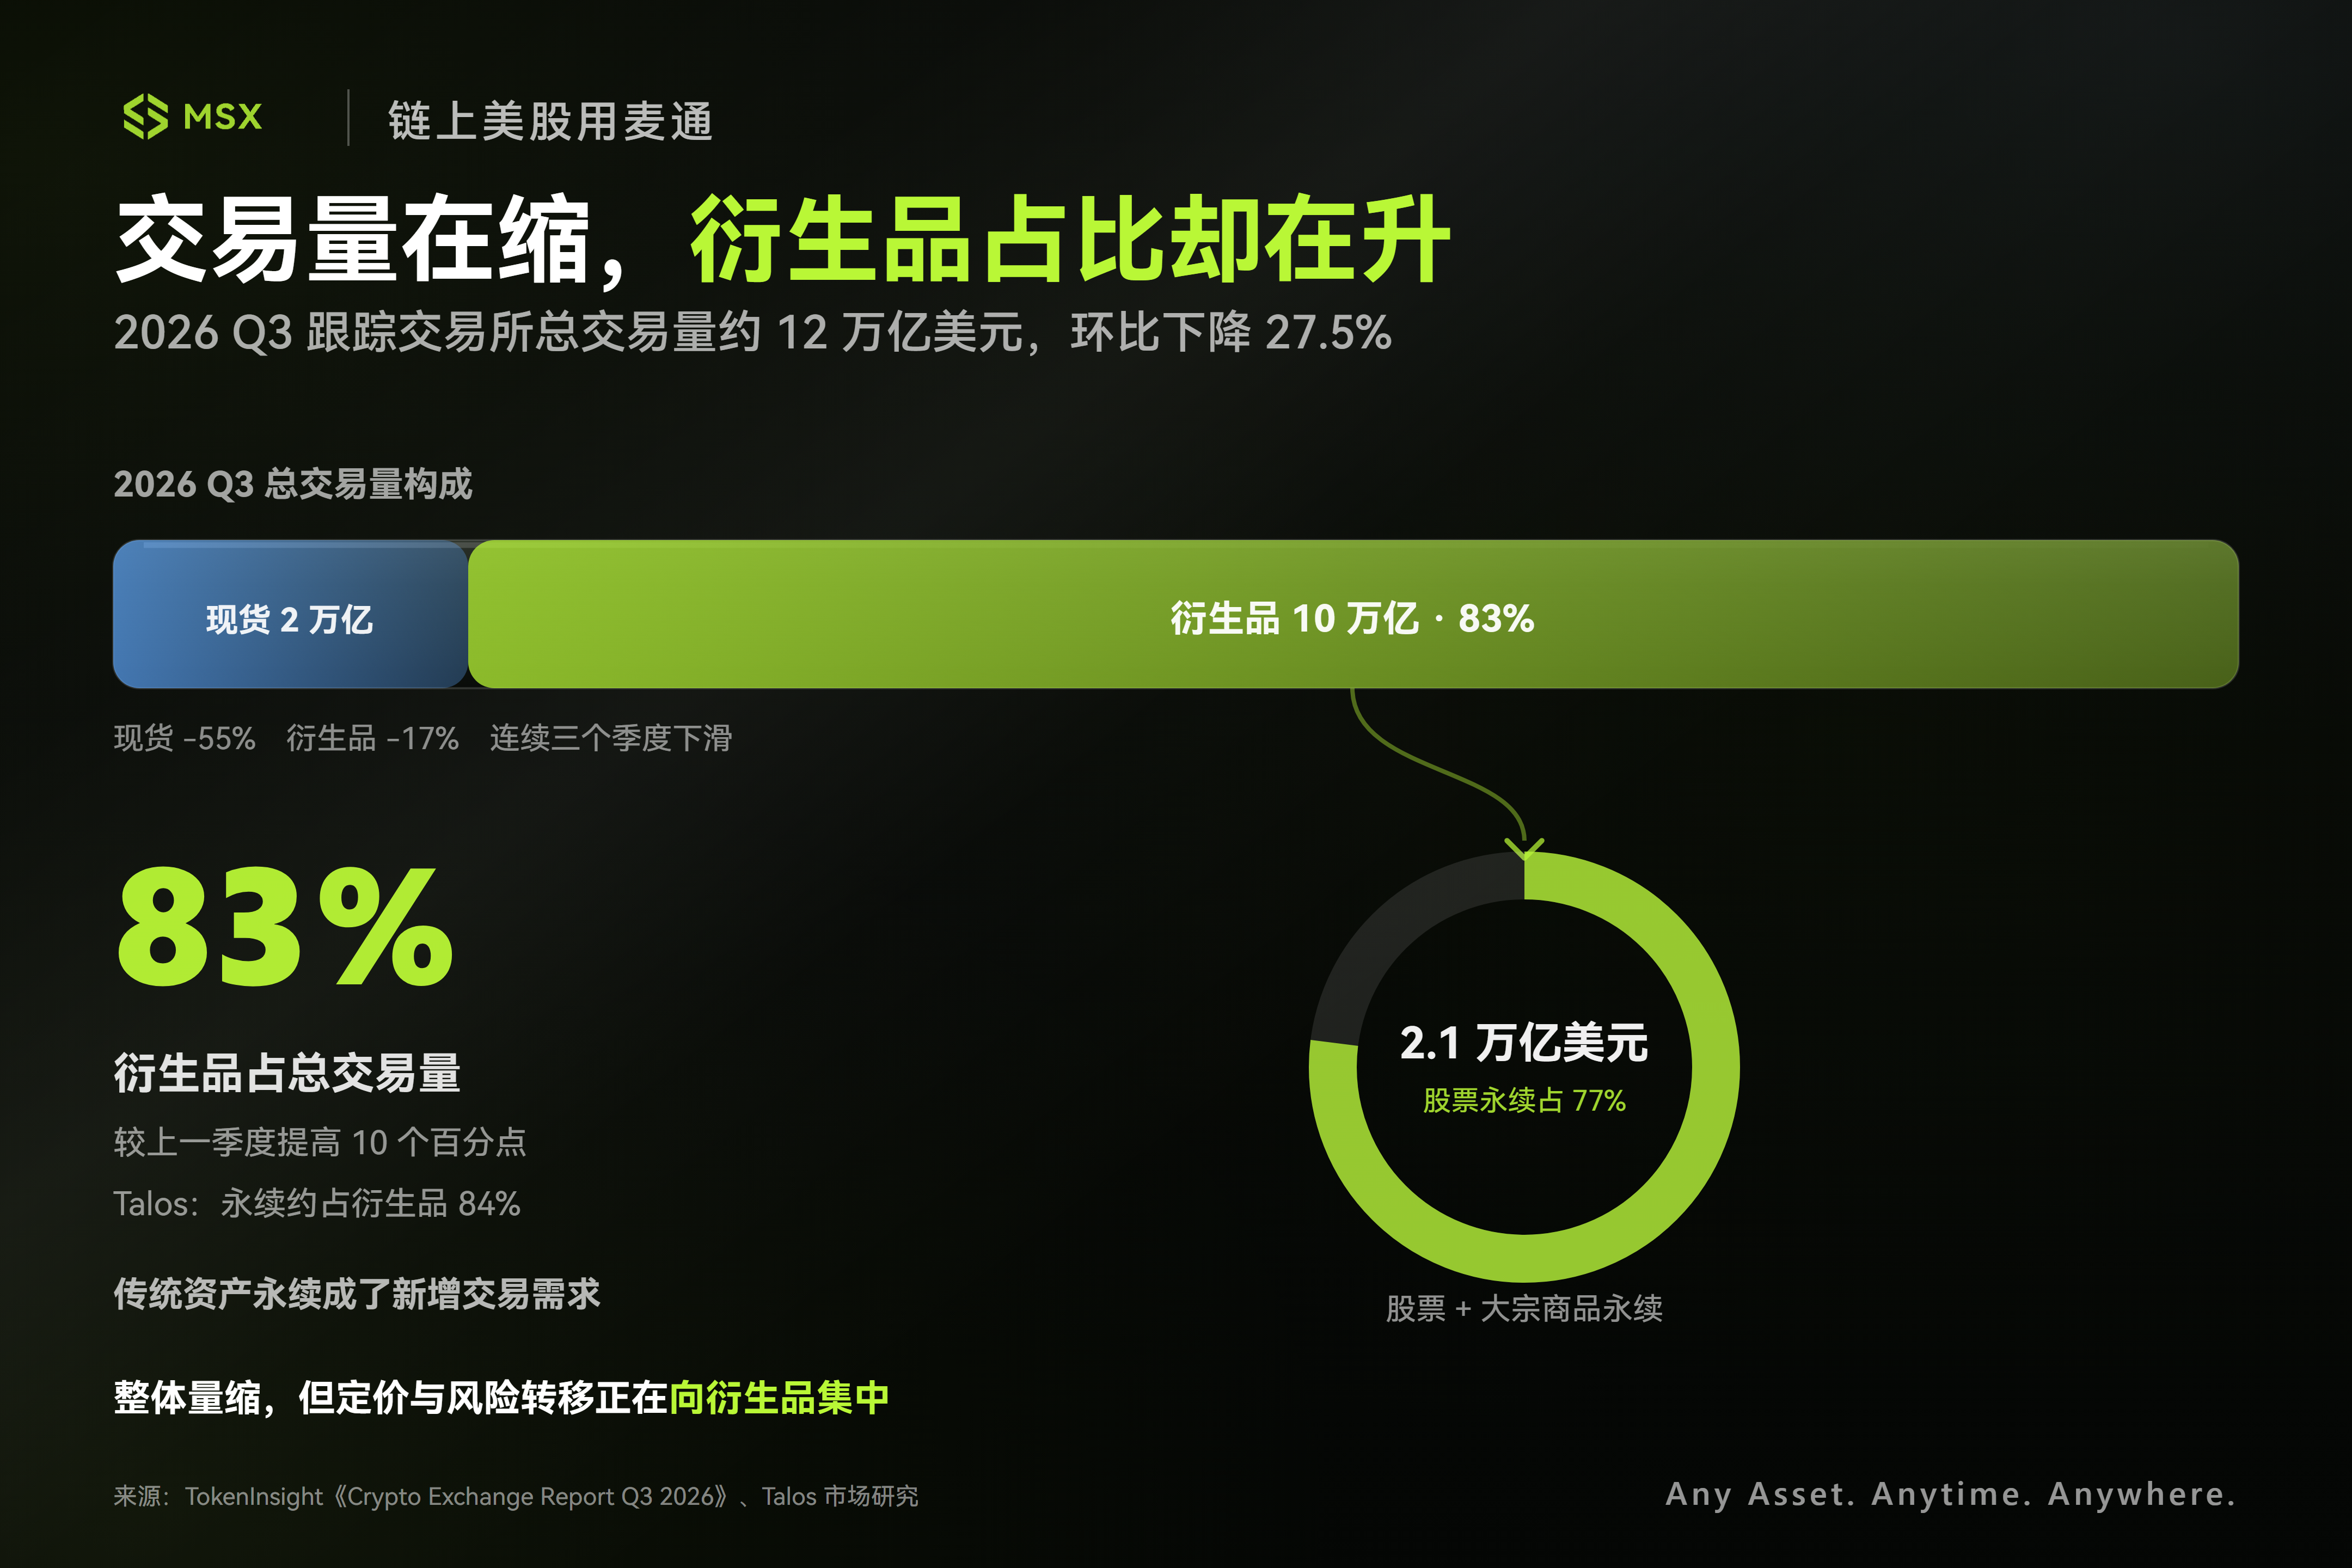
这一趋势在 2026 年仍然延续,TokenInsight 最新发布的 Q3 交易所报告显示,衍生品已经占到主要加密交易平台总交易量的 83%。
换句话说,永续合约早已是支撑整个行业交易流动性、价格发现和风险转移的核心基础设施。
但当这种高效的交易方式开始延伸到股票、黄金、原油和股指等传统资产时,一个尖锐的问题随之浮出水面:为什么全球投资者可以在加密平台上 7×24 小时丝滑交易英伟达、特斯拉,却很难在美国本土的合规体系中获得同类产品?
这背后既有底层基建的技术掣肘,也涉及美国监管体系长期以来的管辖权藩篱。
在技术层面,正如我们此前在《美股冲刺「永不打烊」:纳斯达克为何推出「5×23 小时」交易实验?》所指出的,传统美股现货交易是一个牵一发而动全身的精密齿轮组,哪怕纳斯达克把前端撮合时间拉长到每天 23 小时,后端的券商、托管行与清算机构(DTCC)依然受制于中心化账本的日终批处理、对账与保证金划转。
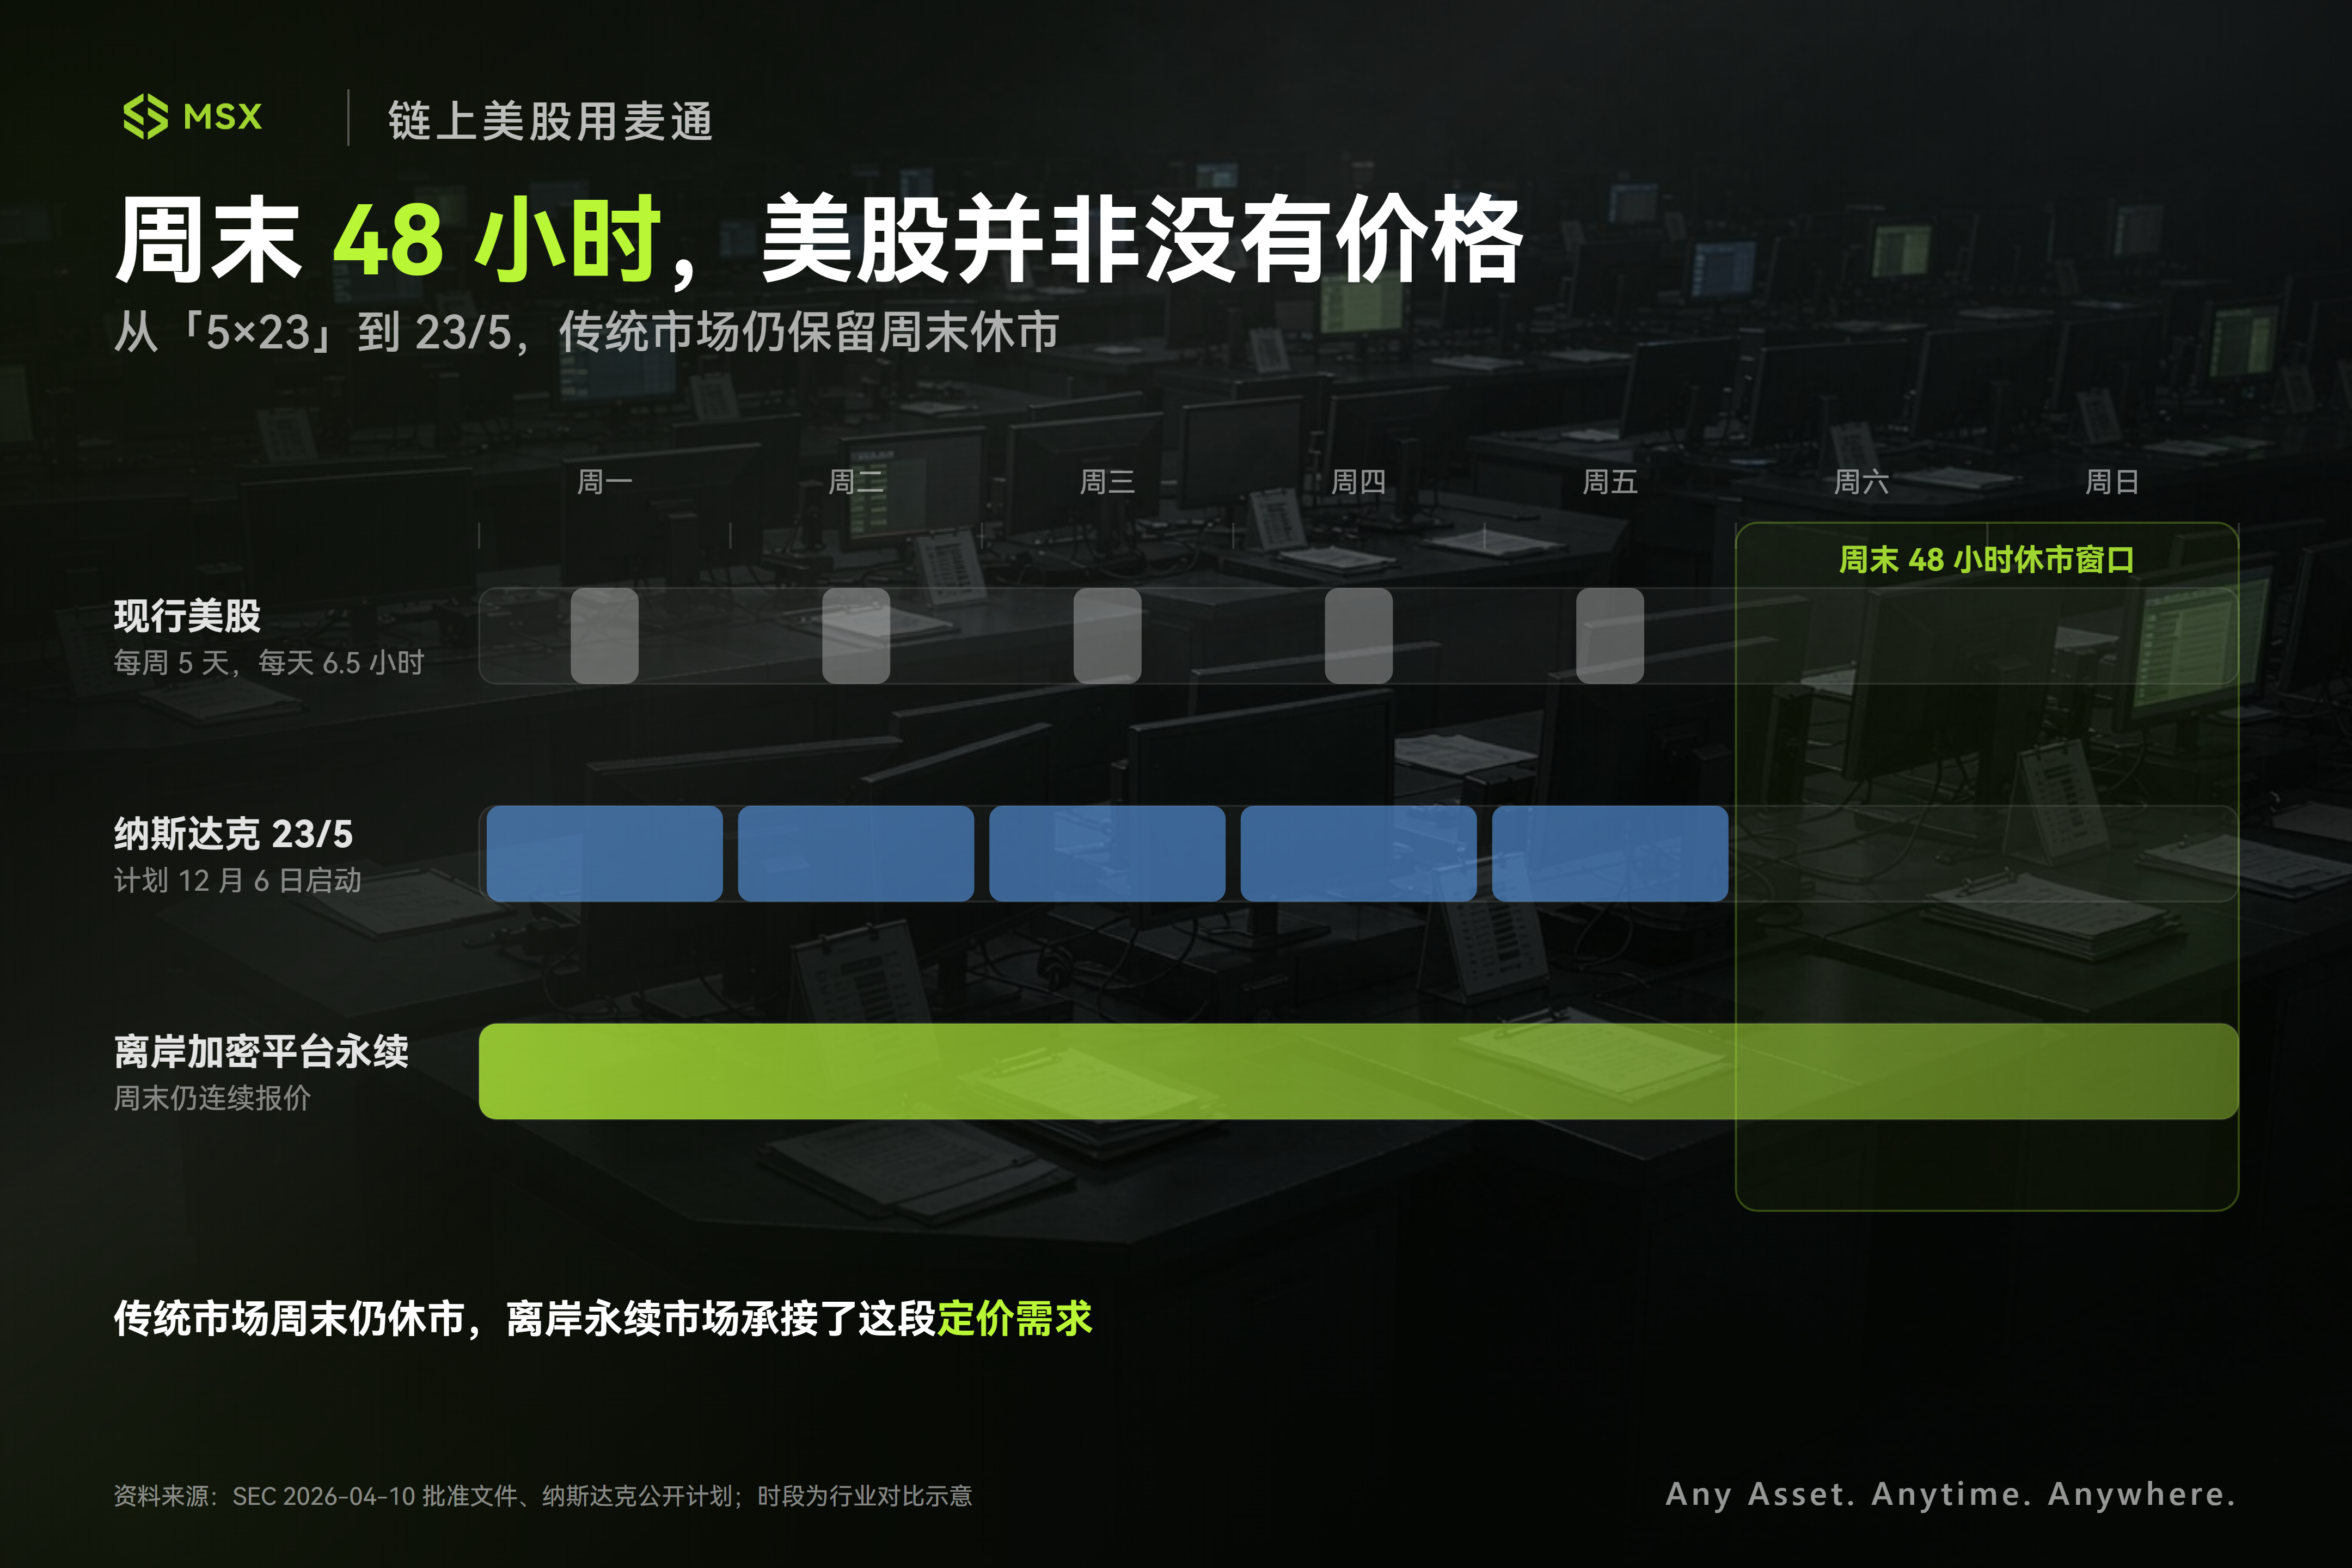
那被迫留出的「每天 1 小时停机窗口」和「周末 48 小时休市」,正是传统金融基础设施在迈向全天候运行时必须解决的现实问题。
其次则是监管层面,股票永续合约以单只股票作为参考标的,却采用了 Crypto 原生的永续衍生品结构,恰好卡在 CFTC(负责商品及衍生品)与 SEC(负责证券市场)两套监管体系的交界处,因此监管权限和产品分类的不确定性,一度让这类产品处于难以明确落地的状态。
今年以来,这个问题开始出现实质性变化:
- 2026 年 3 月 11 日,SEC 与 CFTC 签署监管合作备忘录(MOU),明确加强两家机构在金融创新、市场监管和投资者保护方面的协调;
- 随后,5 月 29 日,CFTC 批准 KalshiEX 提交的首个比特币永续合约 BTCPERP,使真正意义上的比特币永续合约首次进入美国受监管交易所;
- 而 11 月 3 日的公告,则将这一进展进一步延伸到了传统证券领域:根据 CFTC 主席 Selig 的说明,单只股票永续合约被认定为《2000 年商品期货现代化法案》(CFMA)框架下的证券期货产品,需同时遵守《商品交易法》与美国联邦证券法律,接受 CFTC 和 SEC 两家机构的监管;
具体而言,能够提供此类产品的交易场所,需要同时具备 CFTC 注册的指定合约市场(DCM)资格,以及向 SEC 进行通知注册、获准交易证券期货产品的全国性证券交易所资格。
更值得注意的是,监管变化已经开始转化为实际产品。
11 月 3 日当天,Kalshi 已经开始提供四只美股永续合约,分别对应安进(AMGN)、麦当劳(MCD)、高通(QCOM)和好市多(COST),最高杠杆约为 4.9 倍。
对于美国市场而言,这不仅意味着多了一种股票交易工具,也意味着过去由加密交易平台率先建立的交易机制,开始得到传统金融监管框架的认可。
二、复盘过去一年:监管、TradFi 与加密平台的「三线合流」
如果说 CFTC 的动作,代表着传统金融监管体系开始接纳永续合约,那么过去一年,Crypto 原生平台实际上已经完成了相当多的产品探索。
回看这条时间线,会发现美股代币化的发展,早就开始逐渐形成现货、永续合约、杠杆交易和跨资产保证金等更加完整的交易体系。
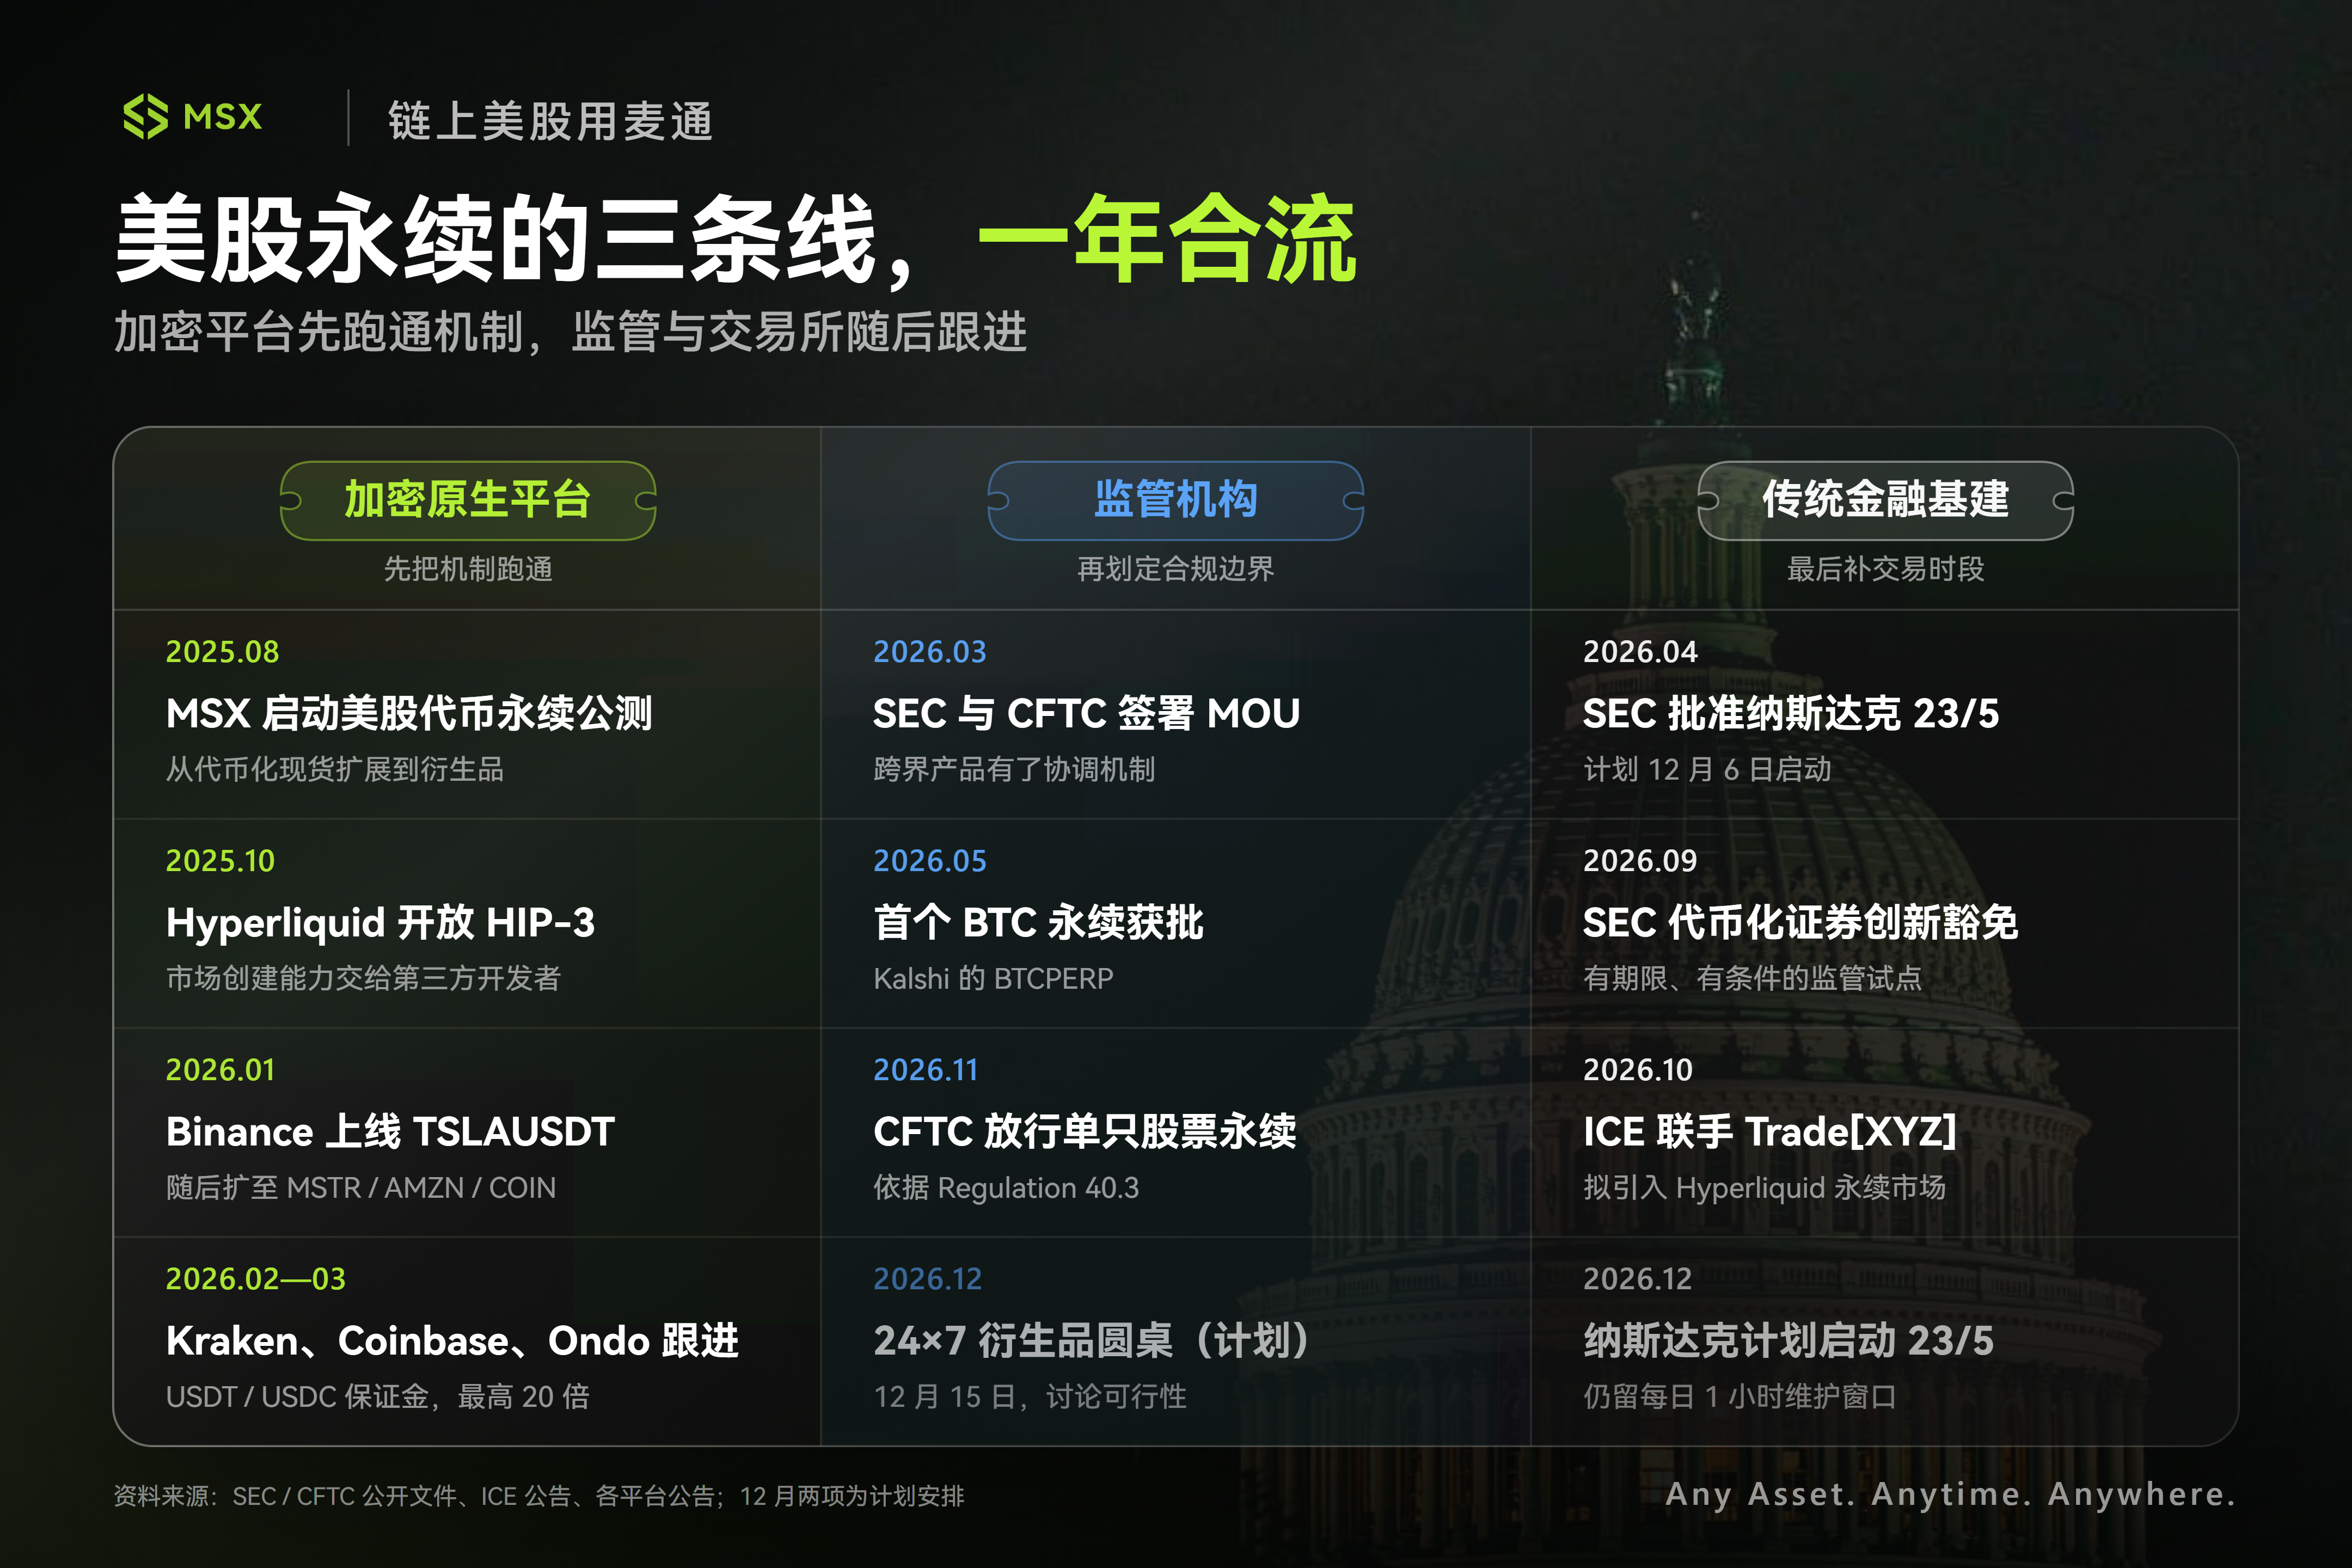
早在 2025 年 8 月 11 日,MSX 启动美股代币永续合约公测,将此前的代币化美股现货交易进一步扩展到衍生品市场。
紧接着,2025 年 10 月,链上衍生品龙头 Hyperliquid 启动了极具转折意义的 HIP-3 机制,将永续合约的市场创建能力向第三方开发者开放,交易标的由此突破了 BTC、ETH 的边界,迅速扩展至股票、指数、大宗商品与外汇。
步入 2026 年,美股永续赛道迎来了更多主流交易平台的集中跟进:
- 1 月 28 日,Binance 上线 TSLAUSDT 股票永续合约,2 月 9 日,进一步推出 MSTR、AMZN、CRCL、COIN、PLTR 等多个股票永续合约,采用 USDT 保证金和结算,支持 7×24 小时交易。
- 2 月 3 日,Ondo Finance 公布 Ondo Perps 计划,准备将股票、ETF 和大宗商品等传统资产引入永续合约市场,并进一步探索使用代币化证券作为保证金的模式。该平台于 7 月正式上线。
- 2 月 24 日,Kraken 推出基于 xStocks 的代币化股票永续合约,面向 110 多个国家和地区的符合条件的非美国用户,提供英伟达、苹果、特斯拉等股票的 24×7 杠杆交易,最高杠杆达到 20 倍。
- 3 月 20 日,Coinbase 也正式推出股票永续合约,允许符合条件的非美国用户通过 USDC 结算,在同一个衍生品交易体系中交易美股和加密资产。
- Bitget 同样将 Stock Perps 纳入其产品体系,覆盖英伟达、苹果、特斯拉、微软等多只美股及 ETF,相关合约采用 USDT 结算,支持近乎全天候交易。
值得注意的是,这轮扩张恰好发生在 Crypto 原生市场交易量持续回落的背景下。
根据 TokenInsight 发布的报告,其跟踪的交易所样本在第三季度总交易量约为 12 万亿美元,环比下降 27.5%,已经连续三个季度下滑——其中,现货交易量下降 55% 至 2 万亿美元,衍生品交易量下降 17% 至 10 万亿美元。
但另一个值得玩味的数据是,尽管整体交易量回落,衍生品在总交易量中的占比反而上升至 83%,较上一季度提高 10 个百分点。
与此同时,传统金融资产永续合约的交易规模正在迅速扩大。报告统计的九家交易所中,第三季度股票与大宗商品永续合约交易量合计达到 2.1 万亿美元,其中股票永续合约约 1.61 万亿美元,占 77%;大宗商品永续合约约 4910 亿美元。
这组数据释放了一个相当明确的信号:当原有 Crypto 交易市场增长承压时,传统金融资产正在成为加密交易平台争夺新增交易需求的重要方向。
当然,不能简单将平台拓展 TradFi 归因于加密市场交易量下滑。更重要的是,头部交易平台已经具备了成熟的衍生品引擎、稳定币结算体系、保证金管理和全球用户基础,拓展股票、指数、黄金和原油等资产,并不需要从零搭建一套交易系统。
对它们而言,与其局限于争夺有限的 BTC、ETH 交易流量,不如把原本已经成熟的交易基础设施复制到更多资产类别中。
而且,这些平台的产品在底层结构上已经分化出两条路径:
- 第一类是以股票价格为锚的「合成永续合约」,例如 Binance 的 USDT 本位合约、Coinbase 的 USDC 本位合约,投资者获得的是股价涨跌的多空敞口,底层并不涉及真实股票交割;
- 第二类则是以「代币化股票」为基础的永续与组合体系,例如早期跑通现货与合约闭环的 MSX、结合 xStocks 的 Kraken,以及支持代币化证券作抵押品的 Ondo;
两条路径并不完全相同,但都在推动传统资产从单纯的价格敞口,向更丰富的交易和金融应用场景延伸。
而就在 Crypto 原生平台不断扩张的同时,传统金融巨头也开始下场了。
10 月 29 日,纽交所母公司洲际交易所(ICE)宣布与 Trade[XYZ] 达成合作,计划将基于 Hyperliquid 的永续合约市场引入美国。
根据双方公布的方案,ICE 将负责运营新的受监管交易市场和清算架构,同时对 Trade[XYZ] 进行战略投资;Trade[XYZ] 则负责相关市场设计和产品技术,未来计划覆盖股票、指数、加密货币、大宗商品和外汇等资产。
值得注意的是,这套新市场是计划围绕美国监管要求,重新建立专门的交易和清算体系,相关业务仍需获得监管批准。
这件事的象征意义相当强。
过去,Crypto 平台试图把传统资产搬到链上,挑战的是传统交易所对资产流动性和交易入口的控制;如今,纽交所母公司反过来选择与 Crypto 原生永续合约市场合作,甚至直接投资相关参与方。
Crypto 拥有更灵活的交易机制、稳定币结算和全球化用户基础,传统金融则拥有成熟的监管体系、清算基础设施和机构资源,双方开始意识到,未来真正有价值的,恰恰在于谁能够把两套体系的优势,整合起来。
三、周末也能给美股定价:全天候流动性,真的要来了?
如果说前两部分讨论的是交易产品和监管制度,那么这场变革最深远的影响,其实在于市场定价权的暗中移交。
过去,美股的价格发现主要集中在纳斯达克、纽交所等传统交易场所的交易时段,即便盘前、盘后交易逐渐普及,周末和节假日依然是长达 48 小时以上的市场真空期。
但传统美股市场休市,并不意味着投资者对美股的交易需求也随之消失。
而美股永续合约的出现,正在改变这个局面。
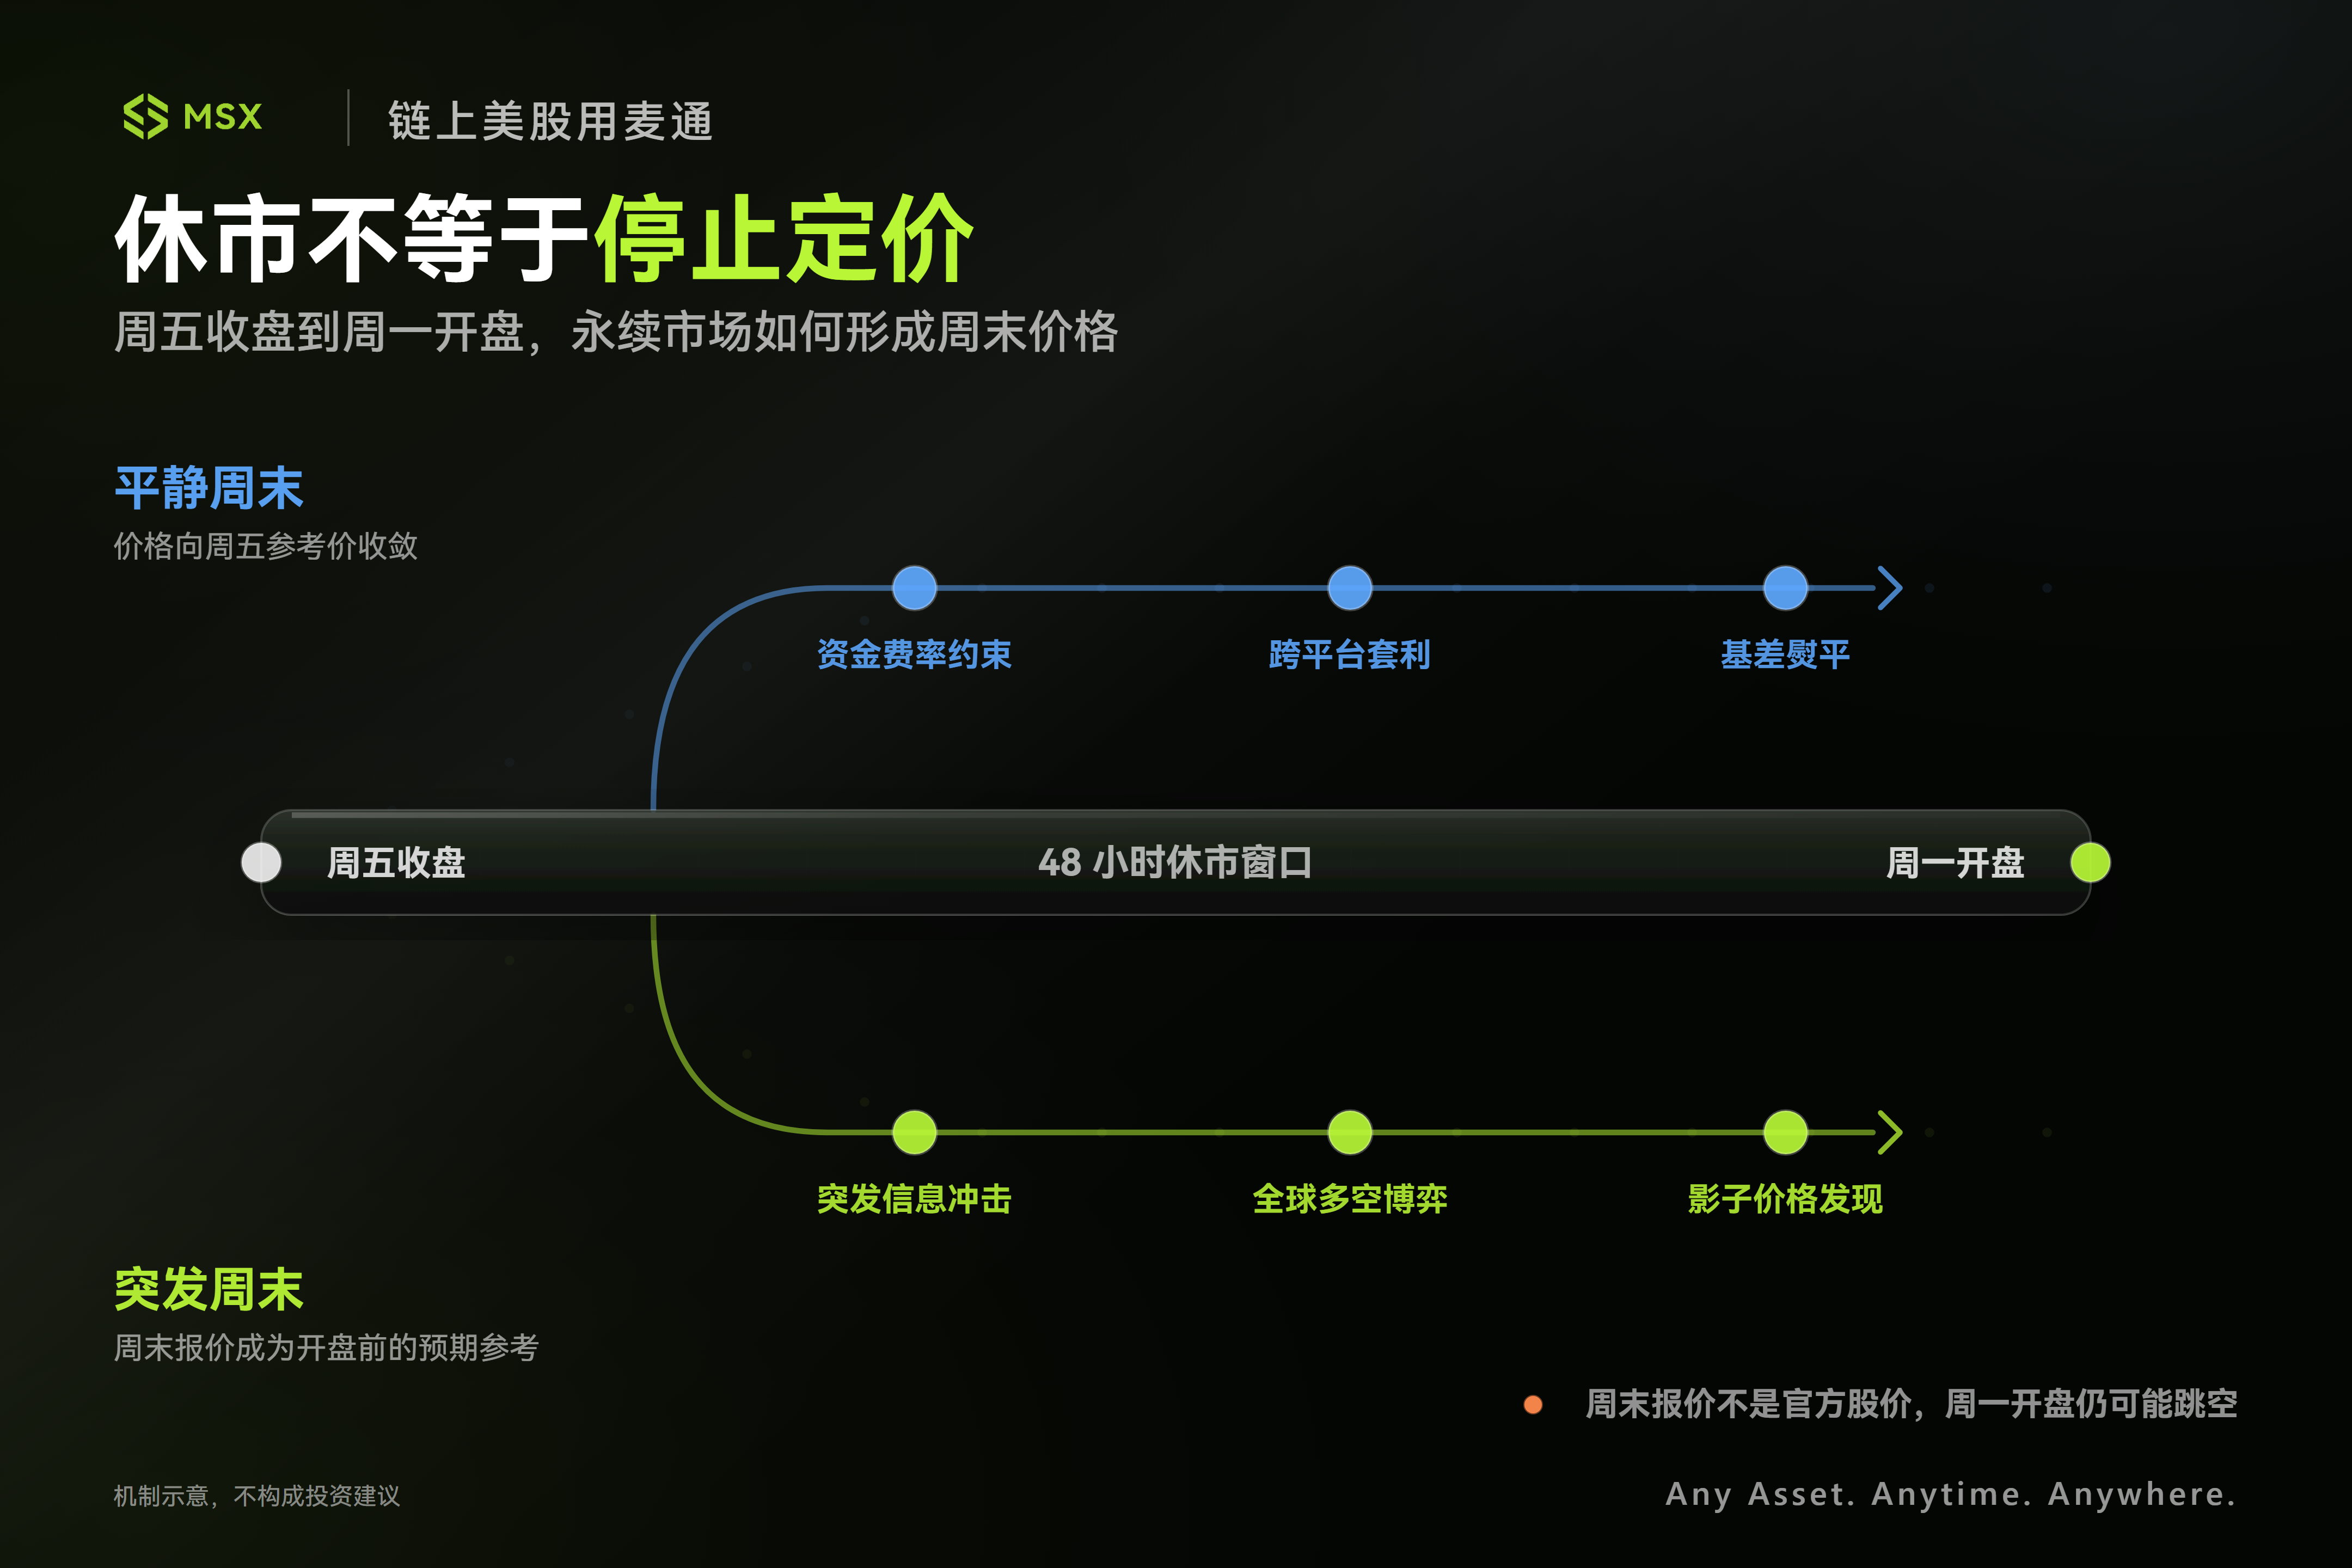
现在,即便华尔街周五敲钟下班,全球投资者依然可以在 Crypto 交易平台或链上协议不间断地交易英伟达、苹果、特斯拉的永续合约,全球突发事件、公司消息、宏观数据甚至周末的市场情绪,都可以通过这些交易市场转化为连续的价格变化。
甚至可以说,现在加密平台上的美股永续合约,尤其是在美股周末休市期间,已经逐渐从单纯的投机报价,演变为具有一定参考价值的连续价格发现市场。
相关阅读
股票代币化繁荣背后:谁在赚钱,谁在替人做嫁衣?
Odaily 星球日报 文章 · 10月10日
24H热门币种与要闻|麻吉大哥再开以太坊多单;X使用量处于历史最高水平(10月19日)
Odaily 星球日报 文章 · 10月19日
下周必关注|CPI数据来袭;Kalshi将终止流动性激励计划(10.12-10.18)
Odaily 星球日报 文章 · 10月11日
每周编辑精选 Weekly Editor's Picks(1017-1023)
Odaily 星球日报 文章 · 10月24日
链上期权为什么一直做不起来?Perp DEX能给它带来什么?
Odaily 星球日报 文章 · 10月23日
24H热门币种与要闻|孙宇晨申请制裁WLFI;美CFTC批准个股永续期货合约(11月4日)
Odaily 星球日报 文章 · 1天前
以上内容不构成投资建议。
本文为来源作者的观点,不代表哈希视野(HASHVUE)的立场,不承担法律责任,图片如有侵权,请联系作者删除。