沃什:明年起削减议息会议次数,不预判12月决策,AI投资同样受利率影响(附全文)
原文作者:
原文链接:华尔街见闻
美联储在 10 月份的会议结束时维持利率不变,并披露一项重要机制改革:自 2027 年起,逐步减少 FOMC 进行利率投票的会议场次。
10 月 28 日,美联储主席沃什在议息会议后的新闻发布会上表示,美联储将从 2027 年开始减少利率制定会议的次数。
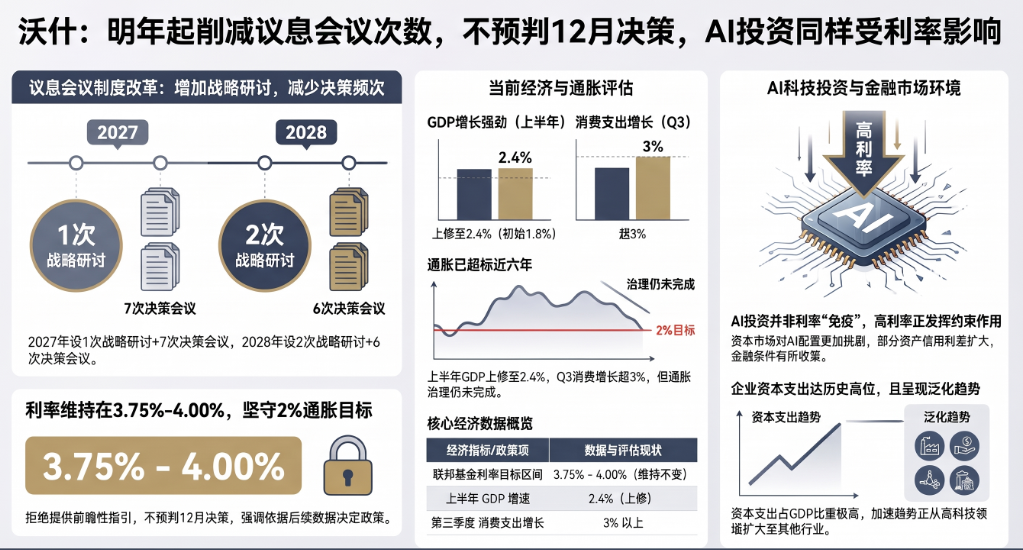
他指出,虽然每年八次会议对联邦公开市场委员会(FOMC)来说是“合适的数量”,但从2027 年开始,将有一次会议专注于宏观货币政策战略,不进行利率投票,也不发布政策声明;2028 年此类战略会议将增至两次,政策设定会议相应减少至六次。
沃什表示,这一调整旨在为委员会预留空间,思考更长期的"重大议题"。
对于本次为何未加息,沃什承认尚未实现价格稳定,但称 9 月收紧政策后金融条件已有所收紧,未来一段时间信息丰富,将有助于确定适当政策立场。
他重申正常时期不提供前瞻性指引,不预判 12 月会议结果。他表示,利率对 AI 投资同样产生了影响,资本支出强劲且正在扩散。政治因素对本次决定"没有任何作用"。
会议制度改革:为"大问题"腾出空间
沃什当天最重要的公告,涉及对美联储会议制度的系统性调整。他说:
政策制定的正确方式,既需要在及时、规律、信息丰富的节奏下评估近期动态。但同样重要的是,我们要为战略审议预留时间和空间——重新思考重大问题,放眼更长的时间维度,聚焦于'小数点左边'的数字。
他补充说:
我认为会议日程的设置不仅仅是行政细节,而是一项机构选择,影响着我们审议的性质与质量,并最终影响决策的智慧。
分析认为,会议时间的改变似乎是美联储改变其政策方针的第一步。
对于战略会议的具体内容,沃什表示目前尚不明确届时将对外公布哪些信息,称"后续还有更多消息"。他透露,委员会已就新会议格式进行了"充分讨论"。
再度拒绝前瞻指引,新框架初见成效
面对记者追问为何不在本次会议上直接加息,沃什系统性地阐述了其货币政策理念。
他将过去五个月的政策行动定性为"新货币医药"(new monetary medicine),其核心要素包括:重申 2%通胀目标不可妥协,明确政策责任归属,在杰克逊霍尔会议上公开政策框架,并于 9 月付诸行动、移除一定程度的宽松。
他强调,衡量政策成效的关键指标——通胀补偿指标和通胀预期,均在朝正确方向发展。
对于"持稳是否意味着当前利率水平已合适"的追问,沃什并未给出正面回答,而是表示委员会的"压倒性共识"认为政策已开始发挥效果,但"尚无明确结论"。
他表示,本次决定旨在积累更多信息,判断未来时期能否提供更充分的依据,以明确适当政策方向。
沃什同时明确表示不支持在非危机时期使用前瞻性指引,也不赞成在会议前预判决策结果,并拒绝就市场对 12 月加息的预期作出任何表态。
他特别提及 2008 年金融危机时期,彼时此类工具确有其价值,但在当前经济基础扎实的正常时期,他明确表示"不支持这一做法"。
在政治独立性方面,沃什亦作出回应。面对外界关于 11 月 3 日中期选举是否影响本次决策的质疑,他表示:
我与同事们在楼上开了两天的会,没有听到任何关于政治的话语,没有提及选举,没有谈及接下来一两周将发生什么。
他强调,政治因素对本次决定"没有任何作用"。
经济基本面稳健,通胀压力持续
沃什对当前经济状况表示乐观。
他指出,今年上半年 GDP 增速已从此前估计的 1.8%上修至 2.4%,第三季度增速可能进一步加快。消费者支出表现健康,整体增速料在 3%以上,而商业投资增速可能达到两位数。
在双重使命方面,沃什表示近期 FOMC 讨论"主要集中在物价稳定职责上"。就业方面情况"相当积极",失业率较一年前下降,失业保险申请的四周均值处于"数十年来最低水平"。
他特别指出,资本支出占 GDP 比重处于历史高位,高科技投资领衔,但其他领域也正在扩张,这一趋势值得持续关注。
通胀压力仍是委员会关注的核心。沃什指出,通胀高于目标的状态已持续近六年,近几周能源及相关价格再度走高,委员会过去两天的讨论重心集中在价格稳定目标上。他明确表示:
我们的职责是确保相对价格变化不会蔓延至整个经济体,并使通胀预期保持稳定。
沃什确认,自美联储 9 月会议加息 25 个基点以来,金融与信贷条件已出现一定程度的收紧迹象。他说:
我们已开始看到金融和信贷条件出现一些变化;对部分企业和家庭而言,条件已趋于收紧,这与我们的预期相符。市场参与者在资本配置上正变得更加审慎。
不过,沃什也强调,他不会将当前金融条件整体定性为"紧张",而是形容其有助于开辟通往价格稳定的路径。
AI 投资浪潮,利率仍有传导效应
围绕 AI 投资热潮与货币政策有效性的关系,沃什明确表态利率传导机制并未失效。
他驳斥了"AI 投资回报预期太高因而对利率不敏感"的市场叙事,称自己对这一观点"持怀疑态度"。
他表示,9 月加息后,科技板块内外均出现了资金甄别行为,部分资产信用利差扩大,金融条件有所收紧,这表明利率"渗入了各个角落",与其他经济领域并无本质区别。
他还指出,当前资本支出增长的故事并不局限于 AI 板块,数据显示扩张正在向其他类别扩散,因此将当前经济强劲表现完全归因于 AI 的叙事"比几个季度前更难自圆其说"。
据路透社 Howard Shine 的提问,多位委员认为,此前因供应链等问题导致的物价上涨压力本已逐渐消退,但 AI 领域的投资狂热带来了巨大的采购与建设需求,接棒成为了推高通胀的新推手。
对此,沃什表示经济增长走强并不必然意味着经济过热,他认为生产率近年来已有实质性提升,这意味着在不打压经济、不造成大规模失业的情况下,仍可通过收紧金融条件实现通胀目标。
以下为沃什新闻发布会讲话全文:
美联储主席开场陈述
沃什:
大家好。今天上午,FOMC 决定将联邦基金利率目标区间维持在 3.75%至 4%,以支持美联储的双重使命。
当前,经济活动正以强劲步伐扩张,但不确定性依然存在,部分原因来自地缘政治局势的演变。国内支出保持韧性,生产率增长强劲,资本投资稳健。就业增长与劳动力规模保持同步,失业率变化不大,但通胀仍处于高位。
委员会认为,积累更多信息将有助于确定适当的政策立场,以确保通胀及时回归 2%的目标——委员会将兑现价格稳定的承诺。
沃什:
在每次政策会议上,我与同事们都会通过"审视窗外"来评估经济形势——我们称之为"interrogating reality"(审问现实),以判断真实情况。这项工作并没有因时间推移而变得更容易。
沃什:
我们具体观察到了什么?
经济增长方面,今年上半年 GDP 增速已从此前估计的 1.8%上修至 2.4%。第三季度的增长看起来更为强劲:消费者支出保持健康,增速可能超过 3%;商业投资和关联投资增速可能接近两位数。资本支出占 GDP 的比例处于历史高位。高科技投资引领了这一加速势头,但其他领域也呈现出扩展态势,这些趋势值得持续关注。
就业方面,失业率低于一年前,薪资增长明显高于去年同期水平。失业保险申请人数的四周移动平均值持续处于数十年来的最低水平。
沃什:
因此,就美联储双重使命的就业一侧而言,当前形势相当积极。
然而,美国民众仍在承受通胀的压力——通胀高于委员会目标已持续近六年。将通胀降下来是我们的职责所在。这也正是 FOMC 在过去两天的讨论中,主要聚焦于价格稳定这一使命的原因。
沃什:
自 9 月采取政策行动以来,我们已开始观察到金融和信贷条件的一些变化。对于部分企业和家庭而言,条件有所收紧,这与我们的预期基本一致——市场参与者在资本配置上变得更加审慎。
相关阅读
对冲AI泡沫最便宜的选择,或许指向东京:高盛建议关注做空美元兑日元
Odaily 星球日报 文章 · 6天前
夺路狂奔!对冲基金单周抛掉两年净买入,高盛警告:去杠杆或才刚开始
Odaily 星球日报 文章 · 10月16日
美债收益率飙升,美国经济与股市还能撑多久?AI或成最脆弱一环
Odaily 星球日报 文章 · 10月15日
美国银行股财报前瞻:摩根大通、高盛、花旗与富国银行将给出什么信号
Odaily 星球日报 文章 · 10月10日
Itaú在巴西银行窗口关闭前几天向巴西央行提交加密通知
哈希视野翻译整理 · 7小时前
巴西银行业巨头Itaú正式确立加密业务角色,巴西牌照窗口期即将关闭
哈希视野翻译整理 · 15小时前
以上内容不构成投资建议。
本文为来源作者的观点,不代表哈希视野(HASHVUE)的立场,不承担法律责任,图片如有侵权,请联系作者删除。